À quelle heure un virement entrant apparaît sur Nickel, selon le lot, le jour ouvré et le type d’opération ?
Un virement entrant sur un compte Nickel n’arrive pas toujours à une heure fixe. Son crédit dépend surtout du type de virement, du jour d’émission, des délais interbancaires et des traitements par lot réalisés au fil de la journée. Pour organiser un paiement, un prélèvement ou une dépense urgente, le plus utile est donc de raisonner en scénario, virement instantané, virement SEPA classique, virement hors SEPA ou opération retardée par le calendrier bancaire.
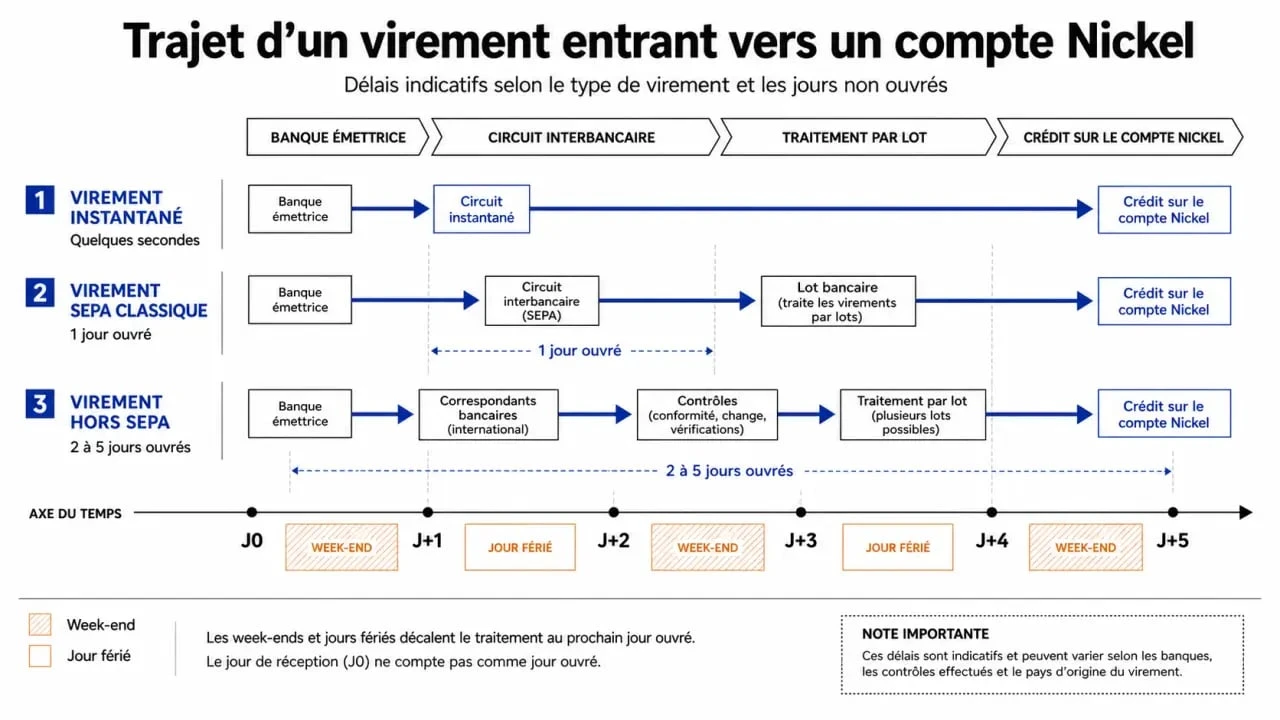
La règle simple à garder en tête : un virement instantané peut apparaître en quelques secondes, tandis qu’un virement SEPA classique prend généralement 1 jour ouvré. Les virements hors SEPA demandent plutôt 2 à 5 jours ouvrés. Une fois le virement crédité, l’argent est disponible sur le compte.
Le vrai horaire à surveiller, des vagues de crédit plutôt qu’une minute précise
Beaucoup d’utilisateurs cherchent une heure exacte, par exemple 8 h, 11 h ou 17 h. Or, pour un virement entrant classique, le fonctionnement bancaire repose sur des échanges interbancaires et un traitement par lot à certains moments de la journée. Les virements ne sont donc pas crédités un par un dès leur émission par la banque d’origine.
Pourquoi le solde peut bouger en cours de journée
Un virement envoyé vers un IBAN Nickel passe d’abord par la banque émettrice, puis par les circuits de compensation automatisée. Nickel crédite ensuite le compte lorsque les fonds et les informations associées sont reçus et validés. C’est pour cette raison qu’un virement attendu peut ne pas être visible tôt le matin, puis apparaître plus tard dans la journée.
Il ne faut donc pas interpréter l’absence de crédit à une heure donnée comme un échec immédiat. Tant que le délai normal n’est pas dépassé, le virement peut encore arriver lors d’un prochain lot de traitement, notamment un jour ouvré.
Le cas particulier du virement instantané
Le virement instantané est différent, il est conçu pour arriver en quelques secondes lorsque la banque émettrice et le compte destinataire sont compatibles avec ce type d’opération. Dans ce cas, l’attente ne se compte normalement pas en heures, mais en instants. Si le virement est accepté comme instantané par la banque de départ, il doit être visible très rapidement sur le compte Nickel.
Attention toutefois : certains virements que l’expéditeur pense rapides sont en réalité des virements SEPA classiques. Le libellé ou le justificatif de la banque émettrice permet souvent de vérifier si l’ordre a bien été envoyé en instantané.
Délais selon le type de virement entrant sur Nickel
Le délai dépend d’abord de la nature du virement. C’est le point le plus fiable pour estimer l’arrivée de l’argent, davantage que l’heure exacte de consultation du solde.
| Type de virement entrant | Délai habituel | Ce que cela implique pour l’heure d’arrivée |
|---|---|---|
| Virement instantané | Quelques secondes | Crédit quasi immédiat si l’opération est acceptée comme instantanée |
| Virement SEPA classique | 1 jour ouvré | Arrivée possible lors d’un traitement par lot pendant une journée ouvrée |
| Virement hors SEPA | 2 à 5 jours ouvrés | Délai plus variable, avec contrôles et intermédiaires bancaires possibles |
Le virement SEPA classique, le cas le plus fréquent
Pour un salaire, un remboursement, une aide ou un paiement provenant d’un compte bancaire situé dans la zone SEPA, le délai de référence est de 1 jour ouvré. Si l’ordre est émis un lundi pendant les horaires de traitement de la banque de départ, il peut donc être crédité le mardi. Si l’ordre est saisi trop tard dans la journée, la banque émettrice peut ne le traiter que le jour ouvré suivant.
C’est souvent là que naît la confusion : l’heure d’émission affichée par l’expéditeur ne correspond pas toujours à l’heure réelle de départ dans le circuit interbancaire. Un virement validé le soir peut être considéré comme reçu par la banque seulement le lendemain ouvré.
Le virement hors SEPA, plus d’intermédiaires, plus d’incertitude
Un virement hors SEPA peut prendre 2 à 5 jours ouvrés. La présence d’un BIC/SWIFT, de banques correspondantes ou de contrôles supplémentaires peut allonger le délai. Dans ce cas, chercher une heure précise dès le premier jour est rarement utile : il vaut mieux suivre l’évolution depuis l’espace client ou l’application, puis vérifier les informations transmises par l’expéditeur.
Week-end, jours fériés et horaires limites, ce qui décale l’arrivée
Les virements bancaires classiques suivent la logique des jours ouvrés. Un samedi, un dimanche ou un jour férié ne se traite pas comme un mardi ordinaire. C’est l’un des principaux motifs d’inquiétude lorsque l’argent est attendu pour payer une facture, faire des courses ou éviter un découvert.
Un virement envoyé le vendredi peut arriver plus tard que prévu
Si un virement SEPA classique est émis le vendredi, son arrivée dépend de l’heure à laquelle la banque émettrice l’a réellement pris en charge. S’il part assez tôt, il peut suivre le cycle normal. S’il est validé après l’horaire limite interne de la banque de départ, il peut être traité comme un ordre du lundi, avec un crédit possible ensuite lors d’un jour ouvré.
Le même raisonnement vaut avant un jour férié. Le calendrier bancaire agit comme une porte : si l’ordre passe avant la fermeture, il avance ; s’il arrive après, il attend la prochaine ouverture. Ce n’est pas un blocage propre au compte Nickel, mais une conséquence du fonctionnement interbancaire.
Le bon réflexe, raisonner en jour de départ réel
Pour estimer l’arrivée d’un virement, ne partez pas seulement de la date à laquelle l’expéditeur dit l’avoir fait. Demandez plutôt si le virement a été exécuté, programmé ou simplement enregistré. Un ordre programmé pour le lundi n’est pas un virement parti le dimanche. Un ordre saisi vendredi soir peut ne quitter la banque que lundi.
Le virement joue parfois le rôle d’un fusible dans votre organisation financière : c’est lui qui absorbe la tension entre une dépense prévue et l’argent attendu. Si vous comptez sur ce crédit pour un paiement important, prévoyez une petite marge de sécurité plutôt que de caler votre dépense à l’heure près. Cette marge évite l’effet domino : prélèvement rejeté, frais, retard de loyer ou carte refusée alors que l’argent est simplement en transit.
Suivre l’arrivée du virement sans rafraîchir son solde toute la journée
Consulter son solde toutes les dix minutes est rarement efficace. Nickel met à disposition plusieurs moyens de suivi, notamment l’espace client, l’application mobile et les notifications selon les paramètres activés.
Application, espace client et notification
Dès qu’un virement est crédité, il apparaît dans les mouvements du compte. L’application mobile Nickel permet de vérifier rapidement le solde et l’historique des opérations. Selon les réglages et les services activés, une notification SMS ou mail peut aussi informer de l’arrivée des fonds.
Le suivi est surtout utile pour distinguer deux situations : un virement encore dans les délais normaux, et un virement qui nécessite une vérification. Si le virement est censé être instantané mais n’apparaît pas après un court délai, il faut contrôler avec l’expéditeur que l’opération a bien été acceptée comme instantanée. Pour un SEPA classique, l’attente d’1 jour ouvré reste la référence.
Les informations à demander à l’expéditeur
En cas de doute, demandez une preuve d’exécution plutôt qu’une simple capture de saisie. Les éléments utiles sont la date d’exécution, le montant exact, le nom du bénéficiaire, l’IBAN utilisé et, si disponible, une référence d’opération. Une erreur d’IBAN ou un ordre seulement programmé peut expliquer une absence de crédit sans que Nickel soit en cause.
Vérifiez aussi que l’IBAN Nickel transmis est complet et exact. Confirmez si le virement est instantané, SEPA classique ou hors SEPA. Regardez la date d’exécution réelle, pas seulement la date de saisie. Tenez compte des week-ends et jours fériés avant de conclure à un retard.
Que faire si le virement entrant n’est toujours pas crédité ?
Un virement non reçu n’est pas forcément perdu. La plupart des retards s’expliquent par un horaire limite dépassé, un jour non ouvré, un contrôle de sécurité ou une information bancaire incorrecte. La bonne méthode consiste à avancer par étapes.
Avant de contacter le support, vérifiez le délai normal
Pour un virement SEPA, attendez que le délai d’1 jour ouvré soit réellement dépassé. Pour un virement hors SEPA, la fenêtre de 2 à 5 jours ouvrés doit être prise en compte. Si le virement a été envoyé avant un week-end ou un jour férié, ajoutez ce décalage à votre estimation.
Ensuite, comparez le montant attendu avec l’historique du compte. Certains virements apparaissent avec un libellé différent du nom commercial de l’expéditeur : employeur, organisme payeur, prestataire de paiement ou établissement bancaire intermédiaire.
Quand demander une recherche
Si le délai est dépassé et que l’expéditeur confirme l’exécution, rassemblez les informations de l’opération. La banque émettrice peut vérifier le statut du virement depuis son côté, car elle dispose du point de départ de l’ordre. De votre côté, vous pouvez consulter l’espace client Nickel et contacter l’assistance si nécessaire, avec les éléments précis : montant, date d’exécution, IBAN bénéficiaire et justificatif.
En résumé, l’heure d’arrivée d’un virement entrant sur Nickel dépend moins d’un horaire unique que du circuit emprunté. Instantané : quelques secondes. SEPA classique : 1 jour ouvré. Hors SEPA : 2 à 5 jours ouvrés. Avec ces repères, vous pouvez mieux anticiper vos dépenses et savoir à quel moment il devient pertinent de vérifier ou de relancer.

- Frais bancaires déductibles des impôts : quels frais déclarer et pourquoi la flat tax bloque la case 2CA ? - 11 septembre 2026
- Néobanque : la définition juridique qui change votre garantie de 100 000 € - 10 septembre 2026
- Débloquer un PEE avant 5 ans : les 13 motifs et délais à vérifier - 9 septembre 2026