Tableau Excel budget familial gratuit : visualisez vos dépenses et gardez le cap chaque mois
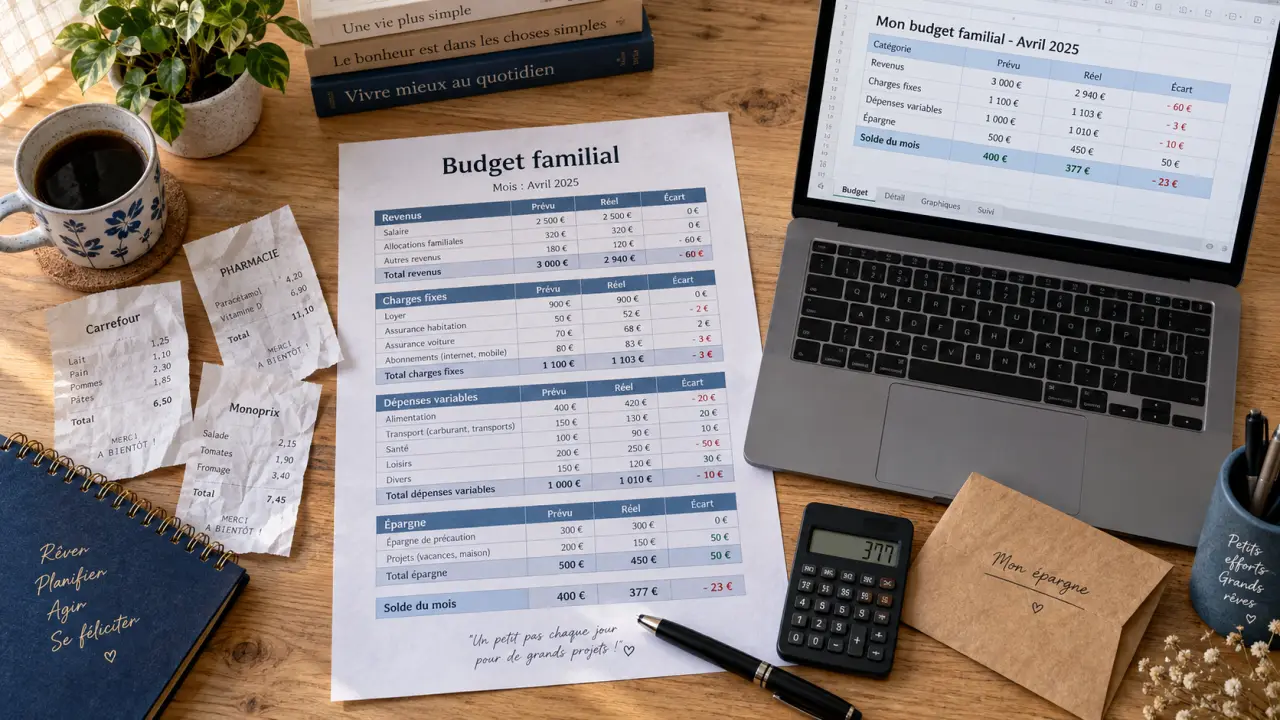
Un tableau Excel de budget familial gratuit rassemble, au même endroit, les revenus du foyer, les charges fixes, les dépenses du quotidien et l’épargne. Il aide à voir ce qui reste réellement après les paiements, à limiter le risque de découvert et à décider plus calmement des priorités du mois.
Le modèle gratuit à choisir : simple, lisible et réellement utile
Un bon fichier xlsx n’a pas besoin d’être complexe. Pour être utilisé dans la durée, il doit proposer des calculs automatiques, des catégories modifiables et une comparaison lisible entre le budget prévu et les montants réellement dépensés. Il peut être ouvert avec Excel, mais aussi avec Google Sheets, LibreOffice, OpenOffice ou Apple Numbers, selon les fonctions utilisées.
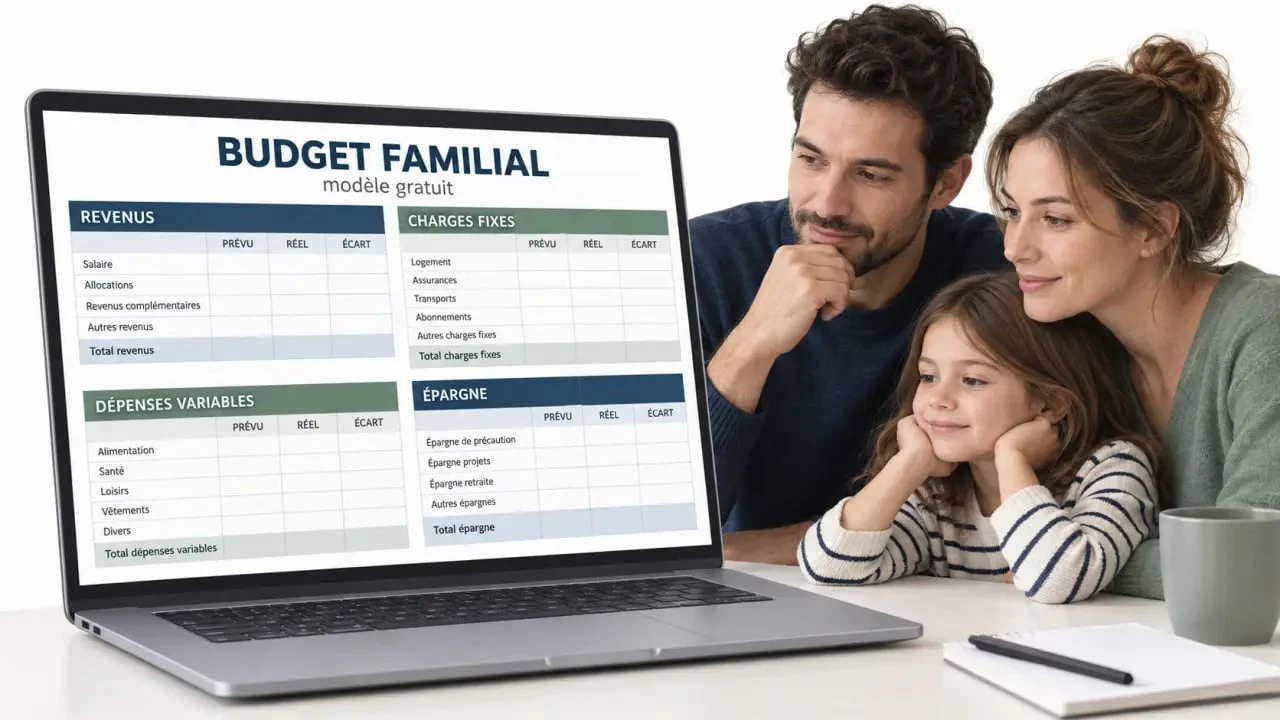
Avant de télécharger un modèle de budget familial Excel, vérifiez qu’il contient au minimum les éléments suivants :
- une zone consacrée aux revenus mensuels : salaires, allocations, pensions et revenus complémentaires ;
- des charges fixes : logement, assurances, crédits, énergie, téléphonie et abonnements ;
- des dépenses variables : alimentation, carburant, santé, loisirs, vêtements et sorties ;
- une ligne dédiée à l’épargne, au remboursement anticipé ou à la constitution d’une réserve ;
- un solde calculé automatiquement et, si possible, un récapitulatif visuel.
Le tableau devient vraiment utile lorsqu’il répond à une question concrète : quel poste explique l’écart entre ce qui était prévu et ce qui a été dépensé ? Un modèle rempli de graphiques, d’onglets et de formules complexes peut décourager dès les premières semaines. Commencez plutôt par une feuille mensuelle claire. Le suivi annuel pourra être ajouté une fois la routine installée.
Remplir le tableau en 4 temps, sans se perdre dans les tickets
1. Poser les revenus réellement disponibles
Commencez par les montants qui arrivent effectivement sur le compte du foyer pendant le mois. Si un revenu varie, retenez une estimation prudente plutôt que son niveau le plus élevé. Cette base permet de construire un budget réaliste. Ajoutez les revenus occasionnels uniquement lorsqu’ils sont confirmés : une prime, un remboursement, la vente d’un objet ou une mission ponctuelle ne doivent pas servir à financer des charges récurrentes.
2. Séparer l’incompressible du reste
Les charges fixes sont prévisibles et souvent prélevées automatiquement. Elles donnent une première idée de la marge de manœuvre du foyer. À titre de repère, les charges fixes mensuelles moyennes peuvent atteindre 1 100 €, tandis que le logement représente environ 30 % du budget familial. Ces chiffres ne remplacent pas vos propres données. Une famille avec enfants à charge peut supporter un surcoût de 20 à 25 % par rapport à un foyer sans enfant.
| Bloc du tableau | Exemples à inscrire | Rythme de vérification |
|---|---|---|
| Revenus | Salaires, allocations, pension, complément | Au début du mois |
| Charges fixes | Loyer, assurances, énergie, crédits, abonnements | Une fois par mois |
| Dépenses variables | Courses, transport, santé, loisirs, habillement | Chaque semaine |
| Objectifs | Épargne, vacances, réparation, imprévus | À mi-mois et en fin de mois |
3. Saisir les dépenses variables par regroupement
Il n’est pas nécessaire d’enregistrer chaque achat au moment précis où il est effectué. Une mise à jour hebdomadaire suffit souvent et rend le suivi plus facile à tenir. Conservez les tickets ou consultez les opérations bancaires, puis renseignez les totaux par catégorie. Les frais de transport, par exemple, peuvent représenter entre 200 et 350 € par mois. Les isoler évite qu’ils se fondent dans une ligne trop vague comme « divers ».
4. Comparer le prévu et le réel
En fin de mois, ne regardez pas uniquement le solde. Comparez chaque enveloppe prévue avec le montant réellement dépensé. Un dépassement sur les courses peut s’expliquer par un changement de rythme, des repas pris à l’extérieur ou des achats non anticipés. L’objectif n’est pas de se reprocher un écart, mais de décider quoi faire : augmenter l’enveloppe, réduire un autre poste ou modifier une habitude précise.
Personnaliser le fichier pour qu’il ressemble à votre famille
Les catégories génériques servent de point de départ. Elles ne doivent pas vous empêcher d’adapter le fichier. Supprimez les lignes inutiles et créez celles qui correspondent à votre quotidien : garde d’enfants, activités scolaires, animaux, frais médicaux, aide à un proche, travaux, cantine ou dépenses liées à un véhicule. Des intitulés qui correspondent à vos décisions réelles rendent l’analyse plus simple.
La personnalisation des catégories est particulièrement utile lorsqu’une dépense revient régulièrement sans entrer dans les cases habituelles. Une activité scolaire, une réparation de voiture ou une facture médicale doit pouvoir être identifiée séparément si elle pèse sur les arbitrages du mois.
La charnière d’un budget familial se situe souvent entre les dépenses fixes et les dépenses variables. C’est notamment le cas lorsqu’une facture annuelle, une régularisation d’énergie ou un renouvellement d’assurance arrive dans le mois courant. Créez une ligne « provisions annuelles » et mettez de côté chaque mois une fraction des dépenses prévisibles. Cette réserve transforme un coût brutal en montant régulier et protège le budget des faux imprévus.
Vous pouvez aussi ajouter trois colonnes simples : prévu, réel et écart. Une soustraction suffit pour faire apparaître les dépassements. Les utilisateurs plus à l’aise peuvent créer un graphique interactif afin de visualiser la répartition des dépenses. Cet affichage reste secondaire : des chiffres correctement saisis sont plus utiles qu’une mise en forme élaborée.
Excel, Google Sheets ou application : quel outil convient au foyer ?
Excel convient aux personnes qui veulent maîtriser leurs données, adapter les formules et conserver un historique sans dépendre d’une application. Le tableau peut être sauvegardé localement ou dans un espace de stockage partagé, afin que les deux adultes du foyer puissent le consulter. Google Sheets facilite davantage la saisie à plusieurs et depuis un téléphone. Une application ou un agrégateur de comptes peut réduire la saisie manuelle, mais impose ses propres catégories et son interface.
- Excel ou LibreOffice : adapté à la personnalisation, aux simulations et à la conservation d’un fichier hors ligne.
- Google Sheets : pratique pour une mise à jour collaborative, à condition de gérer correctement les accès au document.
- Application bancaire ou agrégateur : utile pour observer les flux, mais moins souple pour construire un budget prévisionnel familial sur mesure.
Le meilleur outil est celui qui est consulté régulièrement. Si la famille ne met le tableau à jour qu’une fois tous les trois mois, une application plus immédiate peut compléter le fichier. À l’inverse, si vous souhaitez prévoir un projet, anticiper une hausse de facture ou suivre une épargne, le tableur offre généralement une vision plus claire des montants et des choix à venir.
Faire du suivi mensuel un réflexe apaisant
Choisissez deux rendez-vous courts : l’un au début du mois pour répartir les revenus, l’autre en fin de mois pour observer les écarts. À mi-parcours, un contrôle de dix minutes aide à corriger la trajectoire avant qu’elle ne devienne problématique. La régularité du suivi compte davantage que la précision absolue des premiers mois.
Pour une famille de quatre personnes, les coûts mensuels estimés en France atteignent 3 354 € hors loyer. Face à ce niveau de dépenses, le tableau ne crée pas de revenu supplémentaire. Il rend visibles les arbitrages. Commencez par repérer une ou deux catégories ajustables, puis affectez le montant dégagé à une priorité définie : épargne de précaution, facture attendue, projet familial ou réduction d’un crédit.
Enfin, évitez deux pièges fréquents : oublier les dépenses annuelles et classer trop de paiements dans « divers ». Une catégorie imprécise ne permet pas de savoir quelle décision prendre. Un tableau Excel de budget familial gratuit bien tenu devient, mois après mois, un outil d’autonomie. Il ne juge pas vos choix. Il fournit les informations nécessaires pour les faire.
- Trading pour compte propre : revenu complémentaire réaliste ou frais de challenge à répétition ? - 20 octobre 2026
- Frais bancaires de succession : le plafond est fixé à 1 % des avoirs, avec 857 euros maximum - 5 octobre 2026
- Crédit conso La Banque Postale : ce que révèle une simulation de 8 000 € sur 49 mois - 4 octobre 2026