Payer avec une application mobile : fonctionnement, choix et sécurité
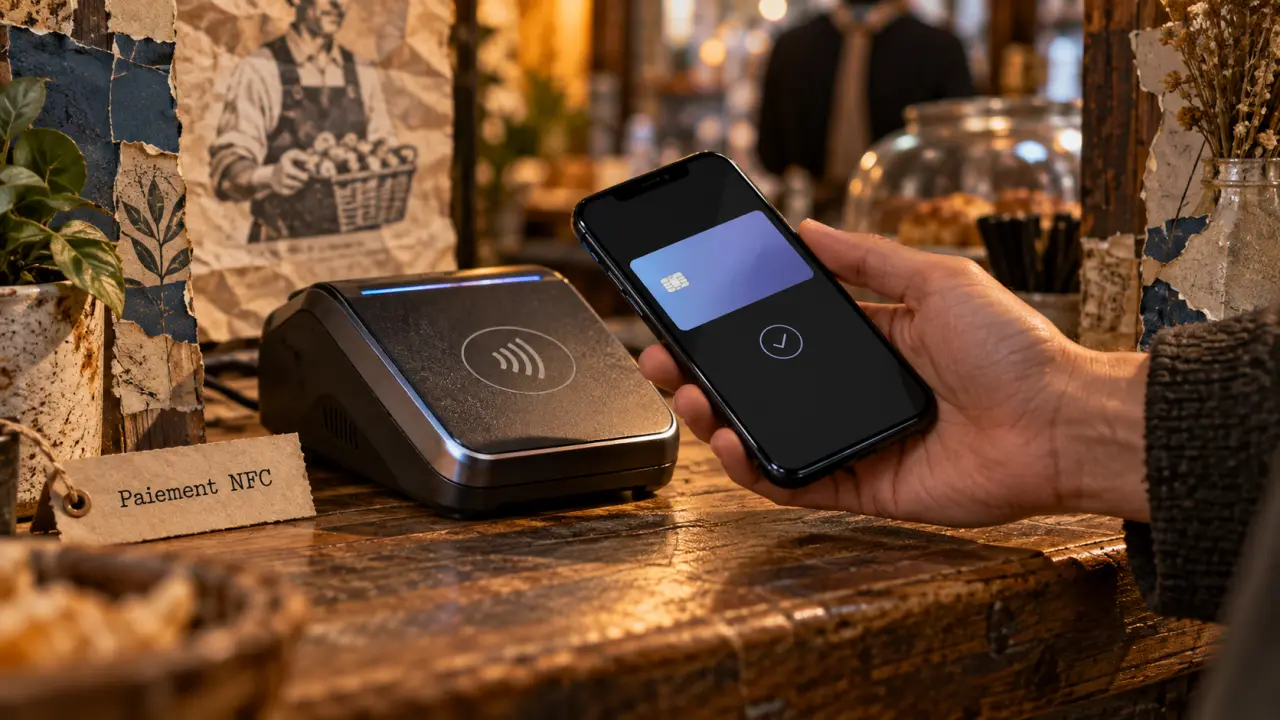
Une application de paiement mobile transforme un smartphone ou une montre connectée en moyen de paiement. Après l’enregistrement d’une carte bancaire, il suffit généralement de déverrouiller l’appareil, de l’approcher du terminal, puis de valider. Cette simplicité dépend toutefois de plusieurs conditions : un appareil compatible, une carte éligible, une application acceptée par votre banque et un terminal de paiement sans contact chez le commerçant.
Ce que fait réellement une application de paiement mobile
Le paiement mobile, aussi appelé m-paiement, désigne toute transaction réalisée depuis un appareil mobile. Il peut servir à payer en magasin, à régler un achat en ligne, à envoyer de l’argent à un proche ou, pour certains professionnels, à encaisser un client. Il ne repose pas forcément sur une seule application. Un portefeuille électronique, une application bancaire et un service de paiement entre particuliers peuvent coexister sur le même téléphone.
Le NFC pour le paiement de proximité
En magasin, la méthode la plus courante est le NFC, pour Near Field Communication, ou communication en champ proche. Cette technologie transmet des données sur une très courte distance entre le téléphone et le terminal de paiement électronique. Elle se rapproche du RFID dans son principe : l’échange ne s’effectue que lorsque les deux appareils sont suffisamment proches. Le symbole du sans contact sur le terminal sert de repère, mais le commerçant doit aussi disposer d’un équipement compatible.
Le téléphone fait le lien entre votre carte, votre identité et le terminal. Il ne se contente pas de copier les données de la carte physique. Lors de l’enregistrement, le service de paiement peut utiliser la tokenisation, c’est-à-dire un identifiant numérique associé à la carte pour la transaction. C’est pourquoi le verrouillage de l’appareil compte autant que la protection de la carte elle-même : la validation dépend à la fois du moyen de paiement enregistré et de l’accès à votre téléphone.
NFC, QR code et paiement intégré : des usages différents
Le NFC convient au paiement de proximité. Le QR code consiste à scanner un code affiché par un commerçant ou dans une interface. Le paiement intégré à une application permet de régler un achat directement dans un service de livraison, de transport ou de commerce. Enfin, le paiement en ligne peut proposer un wallet ou une application bancaire au moment de la commande. Ces méthodes ne nécessitent pas les mêmes équipements. Un téléphone sans NFC peut encore servir à payer en ligne ou à scanner un QR code, mais il ne remplacera pas une carte sans contact en magasin.
Installer votre solution et payer en 3 gestes
Avant de commencer, vérifiez le modèle de votre smartphone, son système d’exploitation et l’activation éventuelle du NFC dans les réglages. Sur iPhone, l’usage passe notamment par Apple Wallet et Apple Pay. Sur Android, les solutions disponibles dépendent du téléphone, de la banque et de l’application choisie. Téléchargez toujours l’application depuis les boutiques officielles d’Apple ou de Google, jamais depuis un lien reçu par message ou une boutique inconnue.
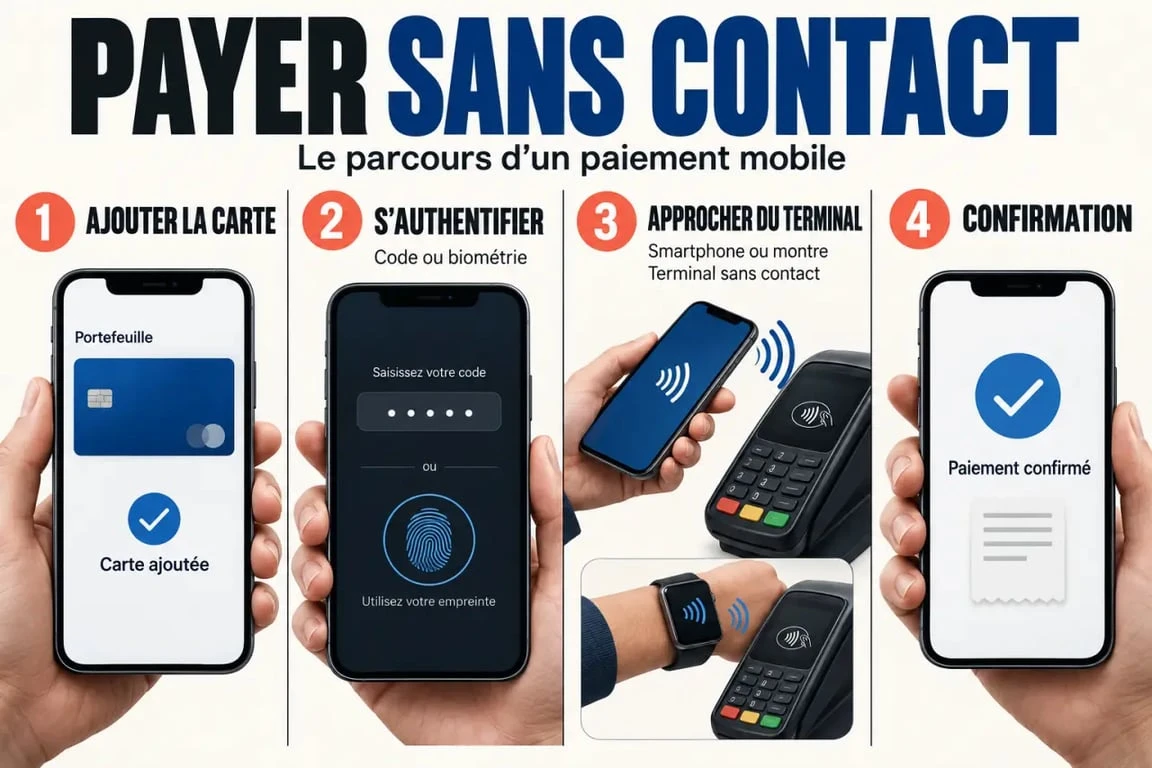
- Ajoutez la carte bancaire. Ouvrez l’application, saisissez ou scannez les informations demandées, puis suivez la vérification imposée par votre banque. Selon le service, plusieurs cartes peuvent être enregistrées et l’une d’elles peut être définie comme moyen de paiement par défaut.
- Préparez l’authentification. Activez un code de verrouillage robuste et, si votre appareil le permet, l’empreinte digitale ou la reconnaissance faciale. Selon le montant, l’application, l’appareil et les réglages de sécurité, une validation vous sera demandée avant le paiement.
- Approchez puis validez. En caisse, réveillez ou déverrouillez le téléphone, choisissez la carte si nécessaire et maintenez l’appareil près du terminal. Une confirmation visuelle, sonore ou vibrante indique habituellement que la transaction a été transmise.
Une montre connectée compatible peut suivre une procédure proche, avec une carte ajoutée dans son application compagnon. C’est pratique lorsque le téléphone reste dans une poche, mais la montre doit être chargée, verrouillée et associée à un moyen de paiement accepté.
Choisir l’application selon votre appareil et votre usage
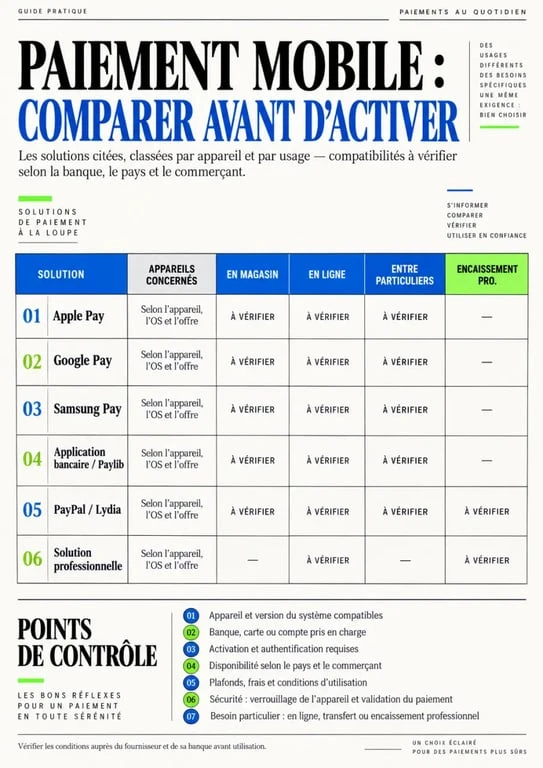
Le bon choix ne dépend pas uniquement du nom de l’application. Commencez par votre écosystème : iPhone, smartphone Android ou appareil Samsung. Vérifiez ensuite que votre banque et votre carte sont prises en charge. Choisissez enfin selon votre usage principal : paiement en magasin, achats en ligne, transferts à des proches ou encaissement professionnel.
| Solution | Appareils concernés | Usages à examiner | Point de contrôle |
|---|---|---|---|
| Apple Pay | iPhone, Apple Watch et écosystème Apple | Paiement sans contact et achats en ligne compatibles | Carte et banque éligibles dans Apple Wallet |
| Google Pay | Smartphones Android compatibles | Paiement en magasin et en ligne selon les services acceptés | NFC actif, appareil et carte compatibles |
| Samsung Pay | Appareils Samsung compatibles | Paiement mobile dans l’écosystème Samsung | Modèle, version logicielle et banque acceptés |
| Application bancaire ou Paylib | Selon la banque, sur iOS ou Android | Paiement de proximité ou services associés | Conditions prévues par votre établissement |
| PayPal ou Lydia | iOS et Android selon les versions | Paiement en ligne, entre particuliers ou services proposés | Fonction disponible dans l’application choisie |
| Solution professionnelle | Smartphone ou tablette compatibles | Encaissement mobile, parfois paiements récurrents | Tarification, contrat et matériel nécessaires |
Pour un particulier, une application intégrée au téléphone ou proposée par sa banque est souvent le chemin le plus direct. Pour un indépendant ou une PME, les critères sont plus larges : il faut aussi considérer l’encaissement, les remboursements, le suivi des ventes et les paiements récurrents. Une solution pratique pour régler ses achats n’est pas nécessairement adaptée à l’acceptation de paiements clients.
Où payer, et pourquoi une transaction peut être refusée
Vous pouvez utiliser le paiement mobile dans les commerces équipés d’un terminal sans contact compatible, sur les sites et applications qui proposent votre wallet, ainsi que dans certains services de paiement entre particuliers. À l’étranger, le fonctionnement dépend aussi de l’acceptation du réseau de votre carte et du commerçant. Le téléphone ne modifie donc pas les règles habituelles de votre carte bancaire.
Les causes les plus fréquentes d’un refus
Un échec ne signifie pas forcément que l’application est défectueuse. La batterie peut être trop faible, le NFC désactivé, le téléphone mal positionné ou le terminal indisponible. La carte peut aussi ne pas être éligible, avoir expiré ou avoir atteint son plafond de paiement. Ces plafonds dépendent de votre banque et de votre carte. Ils ne correspondent pas à une limite universelle du paiement par téléphone.
En cas de refus, éloignez puis rapprochez calmement le téléphone, contrôlez la carte sélectionnée dans l’application et vérifiez votre réseau si l’application l’exige. Si le problème persiste, essayez une autre carte ou un autre moyen de paiement. Si un débit apparaît alors que l’achat n’est pas finalisé, conservez le ticket ou la preuve de commande. Contactez d’abord le commerçant, puis votre banque ou le fournisseur du service selon la situation.
Protéger votre téléphone, votre carte et vos identifiants
Le paiement mobile ajoute une couche d’authentification par code PIN, biométrie ou reconnaissance faciale. Cette protection complète les précautions de base, mais ne les remplace pas. Ne communiquez jamais vos codes, ne validez pas une demande inattendue et méfiez-vous des messages qui vous pressent de « vérifier » une carte ou un compte. Le phishing cherche précisément à récupérer ces accès.
- Activez le verrouillage automatique et gardez le système de votre téléphone à jour.
- Téléchargez les applications uniquement depuis les boutiques officielles.
- Consultez régulièrement l’historique des transactions et les alertes de votre banque.
- Supprimez une carte de l’ancien appareil avant de le céder ou de le faire réparer.
- En cas de perte ou de vol, verrouillez ou localisez l’appareil à distance, désactivez les moyens de paiement si possible et prévenez rapidement votre banque.
Enfin, gardez une solution de secours lorsque vous voyagez ou dépendez fortement du paiement mobile. Une carte physique et quelques alternatives peuvent éviter qu’une batterie vide ou un problème de compatibilité ne bloque un achat essentiel.

- Payer avec une application mobile : fonctionnement, choix et sécurité - 21 septembre 2026
- Paiement mobile BNP : 300€ de plafond, sécurité par tokenisation et activation Android - 20 septembre 2026
- Livret A Caisse d’Épargne : fonctionnement, plafond et atouts de votre épargne de sécurité - 20 septembre 2026