E-Cartes Banque Populaire : payer en ligne sans exposer sa carte Visa
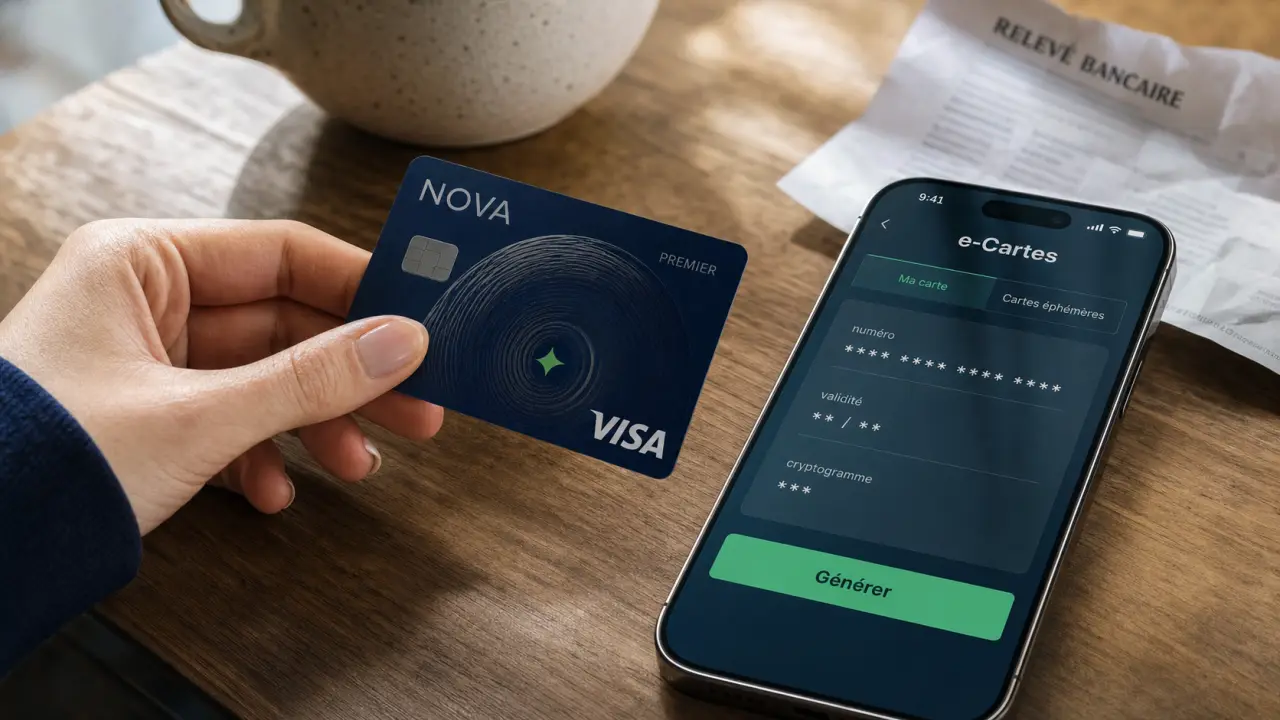
Le service e-Cartes de la Banque Populaire permet de régler des achats sur internet avec une carte virtuelle, sans saisir les données de votre carte bancaire physique. À la place des 16 chiffres, de la date d’expiration et des 3 chiffres du cryptogramme de votre carte Visa, vous utilisez un numéro et un cryptogramme générés pour un achat ou pour un marchand précis.
Quand on cherche une e carte bleue la Banque Populaire, on tombe en pratique sur ce service e-Cartes. Il répond à un besoin simple : payer en ligne en France ou à l’étranger tout en limitant l’exposition de ses données bancaires. Le paiement reste lié à votre carte Visa, et les dépenses sont débitées sur le même compte que celui associé à la carte physique.
Ce que recouvre vraiment le service e-Cartes Banque Populaire
Dans le langage courant, beaucoup d’utilisateurs parlent encore de « e carte bleue Banque Populaire ». La terminologie exacte est plutôt service e-Cartes. Le principe reste celui d’une carte virtuelle compatible avec les sites et applications marchands qui acceptent Visa. Vous disposez ainsi de coordonnées de paiement temporaires ou dédiées, au lieu de communiquer celles de votre carte physique.
Une carte virtuelle liée à votre carte Visa
Une e-Carte n’est pas un compte séparé ni une nouvelle carte plastique. Elle est créée à partir d’une carte bancaire Visa éligible détenue par le titulaire. Une fois générée, elle fournit des informations de paiement utilisables sur un site marchand : numéro de carte, date de validité et cryptogramme visuel.
Le commerçant voit donc les données de l’e-Carte, pas celles de votre carte Visa réelle. Ce fonctionnement réduit l’impact d’une fuite de données chez un marchand, car les coordonnées permanentes de votre carte physique ne circulent pas dans le formulaire de paiement. La logique est simple : le paiement passe, mais la carte principale reste à l’abri.
Un usage pensé pour les achats en ligne
Le service est conçu pour régler des paiements sur internet, depuis un site ou une application marchande acceptant Visa. Il peut servir pour un achat ponctuel, par exemple une commande sur un site peu utilisé, mais aussi pour plusieurs paiements chez un même marchand si vous paramétrez l’e-Carte en conséquence.
Cette souplesse compte beaucoup. Selon le besoin, vous pouvez créer une e-Carte très courte, limitée à un montant précis, ou une e-Carte plus durable pour un abonnement ou des achats répétés chez le même commerçant. Dans les deux cas, le service garde la même finalité : sécuriser le paiement sans exposer les données de la carte physique.
Création d’une e-Carte : les réglages qui comptent
La création d’une e-Carte se fait depuis l’environnement bancaire à distance de la Banque Populaire, notamment via l’application mobile Banque Populaire lorsque le service est disponible et activé. Le parcours consiste à choisir la carte Visa concernée, définir les paramètres de paiement, puis valider l’opération avec l’authentification demandée.
Numéro, cryptogramme et validité générés automatiquement
Lorsque vous créez une e-Carte, un numéro de carte et un cryptogramme sont générés automatiquement. Vous n’avez rien à inventer ni à modifier. Ces données sont produites par le service, puis utilisées dans le formulaire de paiement du site marchand, comme avec une carte bancaire classique.
La durée de validité est personnalisable entre le mois en cours et 5 ans maximum. Ce réglage change l’usage de la e-Carte : une validité courte convient bien à un achat unique, tandis qu’une validité plus longue peut être utile pour un service récurrent chez le même marchand. Plus la durée est courte, plus le contrôle reste serré.
Montant maximal : un plafond utile, mais à bien calibrer
Lors de la création, vous définissez aussi un montant maximal en euros, sans centimes. Ce plafond limite la dépense possible avec l’e-Carte. Pour un achat de 79,90 €, par exemple, il faut prévoir un montant suffisant en euros entiers afin que l’autorisation de paiement ne soit pas rejetée.
Le bon réflexe consiste à intégrer les frais éventuels : livraison, conversion, option ajoutée au panier ou ajustement final. Un plafond trop serré peut bloquer le paiement. Un plafond trop large réduit l’intérêt de la protection. L’équilibre dépend donc du marchand, du montant attendu et du type d’achat.
La carte virtuelle joue ici un rôle de filtre entre le site marchand et votre carte Visa réelle. Elle laisse passer le paiement autorisé, mais évite que les données permanentes de votre carte soient exposées. Cette logique est particulièrement utile sur les sites utilisés ponctuellement, les marketplaces avec plusieurs vendeurs ou les services dont la fiabilité n’est pas encore éprouvée.
Conditions d’accès, activation et validation
Le service e-Cartes Banque Populaire n’est pas automatiquement disponible pour tous les clients. Il repose sur une souscription préalable, des droits d’accès à la banque à distance et l’utilisation des outils de sécurité associés à votre espace bancaire.
| Élément à vérifier | Pourquoi c’est important |
|---|---|
| Carte bancaire Visa titulaire | L’e-Carte est associée à la carte physique et débitée sur le même compte rattaché. |
| Souscription au service e-Cartes | Le service est payant et nécessite une activation préalable selon les conditions de votre Banque Populaire. |
| Accès à la banque à distance | La création et la gestion des e-Cartes passent par l’espace bancaire ou l’application. |
| Application mobile Banque Populaire à jour | La dernière version de l’application peut être demandée pour accéder aux fonctionnalités. |
| Sécur’Pass activé | La validation des opérations nécessite une authentification forte. |
Le rôle de Sécur’Pass
Sécur’Pass intervient dans la validation sécurisée des opérations. C’est un point de contrôle essentiel, car créer une e-Carte revient à générer de nouvelles coordonnées de paiement. L’authentification forte confirme que la demande vient bien du titulaire autorisé.
Si le service ne s’affiche pas ou si la création échoue, les premières vérifications à faire sont simples : connexion internet active, application à jour, accès à la banque à distance opérationnel, Sécur’Pass activé et carte Visa éligible. En cas de doute sur la tarification ou l’éligibilité, il faut se référer aux conditions générales de souscription et aux conditions tarifaires de votre établissement Banque Populaire.
Utiliser l’e-Carte sur un site marchand sans se tromper
Une fois l’e-Carte créée, son utilisation ressemble à un paiement classique par carte bancaire. Vous copiez les données générées dans le formulaire de paiement du marchand : numéro de carte, date d’expiration et cryptogramme. Le paiement est ensuite traité sur le réseau Visa, si le site ou l’application accepte ce moyen de paiement.
Paiement unique ou paiements multiples chez un même marchand
Pour un achat ponctuel, vous pouvez créer une e-Carte dédiée à ce paiement avec un montant maximal proche du total à régler. C’est le cas le plus simple et souvent le plus rassurant, notamment pour une première commande sur un site peu connu.
Pour un abonnement ou des achats répétés, le service permet aussi d’envisager plusieurs paiements chez un même marchand. Dans ce cas, la durée de validité et le montant maximal doivent être cohérents avec l’usage prévu. Une e-Carte trop courte risque d’expirer avant le renouvellement. Un montant insuffisant peut provoquer un refus lors d’un prélèvement ou d’un paiement ultérieur.
France, étranger et compatibilité Visa
Le service peut être utilisé pour des achats en ligne en France comme à l’étranger, dès lors que le site ou l’application marchande accepte Visa. Cela ne signifie pas que tous les paiements seront acceptés dans toutes les situations. Certains marchands appliquent leurs propres contrôles, notamment pour les réservations, cautions, locations ou services qui exigent une carte présentée physiquement.
Avant de créer une e-Carte pour ce type d’usage, mieux vaut vérifier les conditions du marchand. Si une carte doit être présentée sur place, par exemple à l’hôtel ou lors d’un retrait de véhicule, une carte virtuelle peut ne pas convenir. Le service est très utile pour l’achat en ligne, mais il ne remplace pas tous les usages d’une carte bancaire classique.
Suivi, suppression et bonnes pratiques de sécurité
L’intérêt du service ne s’arrête pas au paiement. Vous pouvez suivre vos e-Cartes, consulter le montant utilisé et le montant disponible, accéder à l’historique des e-Cartes utilisées et supprimer une e-Carte à tout moment lorsque vous n’en avez plus besoin.
Pourquoi consulter l’historique
L’historique permet de garder une vision claire des cartes virtuelles créées, utilisées ou encore actives. C’est utile pour identifier rapidement quelle e-Carte correspond à quel marchand, surtout si vous en créez plusieurs pour des abonnements, des commandes professionnelles ou des achats personnels récurrents.
Ce suivi aide aussi à repérer une e-Carte devenue inutile. La supprimer après usage réduit la surface d’exposition et évite de conserver des moyens de paiement virtuels actifs sans raison. C’est un geste simple, proche d’un tri régulier de ses autorisations et de ses abonnements en ligne.
Les réflexes à adopter avant chaque création
- Choisir la bonne durée : courte pour un achat unique, plus longue uniquement si le marchand doit prélever plusieurs fois.
- Prévoir un montant réaliste : suffisamment élevé pour couvrir le panier final, mais pas excessif.
- Réserver l’e-Carte à un marchand : cela facilite le suivi et limite les conséquences en cas de problème.
- Vérifier la compatibilité Visa : indispensable avant de créer une e-Carte pour un site ou une application.
- Supprimer ce qui ne sert plus : une e-Carte inutilisée n’a pas vocation à rester active indéfiniment.
En pratique, le service e-Cartes Banque Populaire est surtout pertinent pour les clients qui achètent régulièrement en ligne et veulent éviter de diffuser les coordonnées de leur carte Visa physique. Son efficacité repose sur des réglages simples : durée, montant, marchand concerné et suivi dans l’application. Bien utilisé, il ajoute une couche de contrôle sans changer le compte débité ni les habitudes de paiement par carte.

- Payer avec une application mobile : fonctionnement, choix et sécurité - 21 septembre 2026
- Paiement mobile BNP : 300€ de plafond, sécurité par tokenisation et activation Android - 20 septembre 2026
- Livret A Caisse d’Épargne : fonctionnement, plafond et atouts de votre épargne de sécurité - 20 septembre 2026