Dépôt de chèque LCL à l’automate, le délai réel est de 1 à 2 jours ouvrés
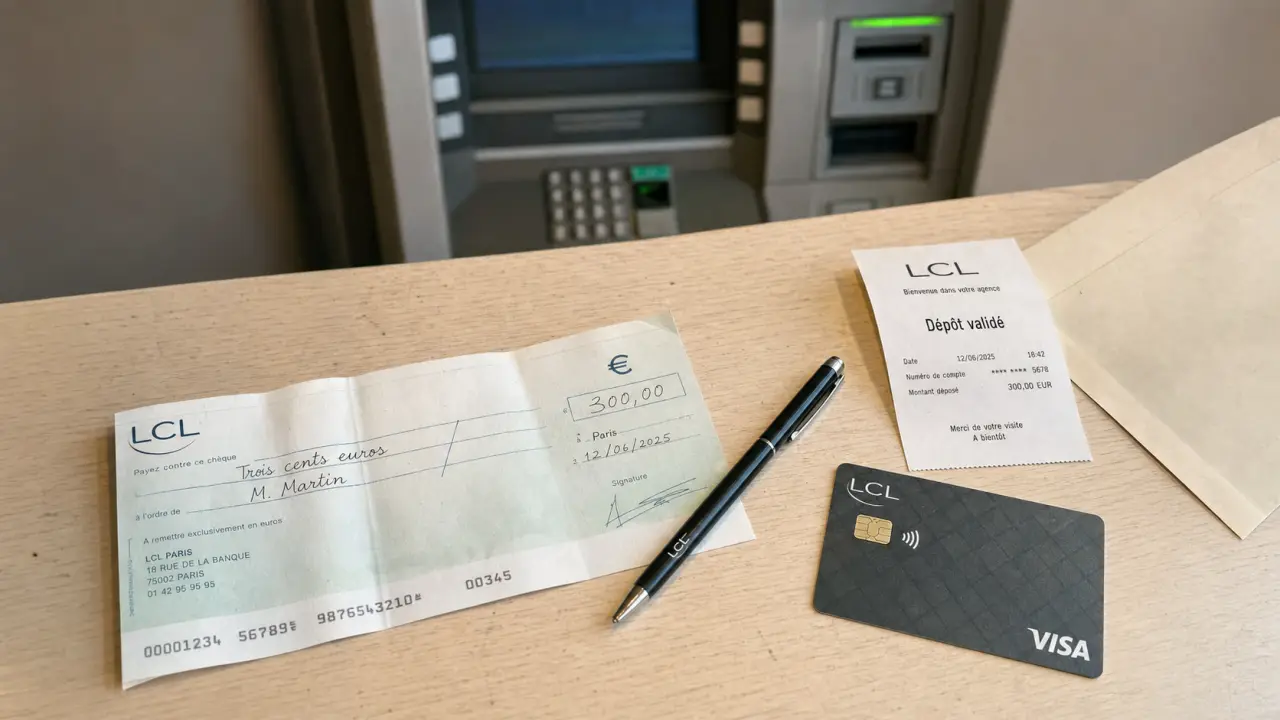
Déposer un chèque chez LCL via un automate évite l’attente au guichet. La vraie question reste le délai d’encaissement : quand l’argent apparaît-il sur le compte ? En pratique, le dépôt prend quelques minutes, souvent 3 à 5 minutes, puis le traitement dépend du jour de remise, des vérifications bancaires et de la conformité du chèque.
Ce qui se passe vraiment lors d’un dépôt de chèque à l’automate LCL
Le dépôt à l’automate n’est pas un simple passage en machine. C’est une remise identifiée, enregistrée et reliée à votre compte. L’automate vous guide pas à pas, de l’identification jusqu’à l’impression d’un ticket, avec un contrôle du montant et de la validité apparente du chèque.
Les étapes à suivre sans se tromper
Avant de vous rendre à l’automate, vérifiez que le chèque est complet : date, ordre, montant en chiffres et en lettres, signature de l’émetteur. Au dos, il faut généralement endosser le chèque, c’est-à-dire le signer et, si demandé, indiquer votre numéro de compte. Cette préparation simple évite bien des blocages au moment du dépôt.
- Insérez votre carte bancaire LCL dans l’automate pour vous identifier.
- Saisissez votre code confidentiel si la machine le demande.
- Choisissez le service de dépôt de chèque ou de remise de chèque.
- Insérez le chèque dans la fente prévue, dans le sens indiqué.
- Vérifiez le montant reconnu par la machine ou saisissez-le si nécessaire.
- Validez seulement si les informations affichées sont exactes.
- Conservez le ticket imprimé jusqu’au crédit effectif du chèque.
Le ticket imprimé : une preuve à garder
Le ticket remis par l’automate ne signifie pas que les fonds sont déjà disponibles. Il prouve qu’un dépôt a bien été enregistré à une date et une heure données. En cas de retard, d’écart de montant ou de chèque non crédité, ce document facilite les vérifications auprès de l’agence ou du service client.
Il est préférable de le garder jusqu’à ce que le montant apparaisse clairement sur votre compte et que le dépôt soit définitivement passé. Pour un montant important ou un usage professionnel, il peut être utile de l’archiver avec la copie du chèque ou du justificatif correspondant.
Délai d’encaissement chez LCL : dépôt, traitement et crédit ne veulent pas dire la même chose
La confusion vient souvent de là : déposer un chèque à l’automate ne veut pas dire que le compte est crédité immédiatement. Le dépôt correspond à la remise matérielle et informatique du chèque. Le traitement correspond aux vérifications effectuées par la banque. Le crédit correspond au moment où la somme apparaît sur votre compte.
Le repère courant : 1 à 2 jours ouvrés, sous réserve de contrôle
Pour un dépôt de chèque à l’automate LCL, le délai le plus souvent retenu est de 1 à 2 jours ouvrés lorsque le chèque est conforme et qu’aucun point ne bloque la procédure. Ce repère reste indicatif. Un dépôt effectué tard le soir, un samedi, la veille d’un jour férié ou avec une anomalie peut demander plus de temps.
Dans certains cas, l’encaissement peut aller jusqu’à 2 à 4 jours ouvrés, voire davantage si des contrôles complémentaires sont nécessaires. Pour un dépôt par courrier, les délais sont plus variables, car il faut ajouter le temps d’acheminement postal avant le traitement bancaire.
| Moment ou mode de dépôt | Délai habituel à prévoir | Point d’attention |
|---|---|---|
| Automate LCL en jour ouvré | 1 à 2 jours ouvrés | Le délai dépend de l’heure de dépôt et des contrôles. |
| Automate LCL le week-end | Traitement à partir du jour ouvré suivant | Le dépôt est enregistré, mais le traitement bancaire ne suit pas toujours immédiatement. |
| Guichet en agence | Souvent proche de l’automate | Utile si vous avez un doute sur le chèque ou le bordereau. |
| Courrier | Plus variable | Le délai postal s’ajoute au délai bancaire. |
Le point essentiel est simple : un dépôt enregistré n’est pas encore un crédit disponible. Tant que le chèque n’a pas été traité, le compte peut afficher une opération en attente. Lire son relevé avec cette distinction évite de croire que l’argent est utilisable trop tôt.
Pourquoi un chèque peut prendre plus de temps
Un délai plus long ne signale pas forcément un problème grave. La banque peut devoir vérifier la lisibilité du chèque, la cohérence du montant, la signature, la provision du compte émetteur ou l’absence d’opposition. Un chèque sans provision peut être rejeté après le dépôt, ce qui impose de rester prudent avant d’utiliser la somme pour une dépense importante.
La réglementation fixe aussi des repères de validité. Un chèque est généralement valable 1 an et 8 jours en métropole, et 1 an et 30 jours dans certains cas liés aux DOM-TOM. Le délai de présentation au paiement est de 8 jours, mais cela ne signifie pas que le chèque devient inutilisable dès le neuvième jour. La durée de validité reste le repère principal pour le bénéficiaire.
Automate, guichet ou courrier : quel choix selon votre situation ?
Le bon mode de dépôt dépend surtout de votre besoin : rapidité, accompagnement, preuve, souplesse horaire ou gestion de plusieurs chèques. L’automate est souvent le plus pratique pour une remise simple, tandis que le guichet reste rassurant si un point vous semble incertain.
L’automate : rapide et disponible plus largement
L’avantage principal de l’automate LCL est le gain de temps. Un dépôt prend souvent quelques minutes, contre 10 à 30 minutes au guichet lorsque l’agence est fréquentée. Selon les agences, l’accès à certains automates peut être possible en dehors des horaires d’ouverture, parfois 24h/24, ce qui rend le service utile pour les personnes qui travaillent aux horaires de bureau.
C’est aussi une solution pratique pour les remises courantes : remboursement, règlement client, chèque familial ou dépôt ponctuel. L’automate standardise la procédure et limite certaines erreurs de saisie, à condition de relire les informations affichées avant validation.
Le guichet : préférable si le chèque sort de l’ordinaire
Le guichet peut être plus adapté si le montant est élevé, si le chèque est abîmé, si vous avez plusieurs chèques à remettre ou si vous n’êtes pas sûr de la manière de remplir le bordereau. L’échange avec un conseiller permet de corriger une erreur avant la remise, ce qu’un automate ne peut pas toujours faire.
Le courrier doit plutôt rester une solution de dépannage. Il peut convenir lorsque vous ne pouvez pas vous déplacer, mais il ajoute une incertitude supplémentaire : délai d’acheminement, risque de perte et absence de ticket immédiat imprimé par un automate.
Les vérifications qui évitent un rejet ou un retard
Un dépôt rapide se prépare avant même d’arriver devant l’automate. La plupart des retards évitables viennent d’un chèque mal préparé : absence de signature au dos, montant difficile à lire, ordre incomplet, rature ou différence entre le montant en chiffres et celui en lettres.
La checklist avant de partir à l’agence
- Vérifiez que le chèque est daté et signé par l’émetteur.
- Contrôlez que votre nom ou la bonne entité figure à l’ordre.
- Comparez le montant en chiffres et en lettres.
- Assurez-vous qu’il n’y a pas de rature gênante.
- Signez le dos du chèque et ajoutez les informations demandées par LCL si nécessaire.
- Préparez un bordereau de remise si l’agence ou le format de dépôt l’exige.
- Prévoyez votre carte bancaire LCL pour l’identification à l’automate.
Si vous déposez plusieurs chèques, classez-les avant de commencer. Vous évitez ainsi de mélanger les montants, de valider trop vite ou d’oublier un justificatif. Pour un professionnel, cette préparation facilite aussi le rapprochement comptable une fois les sommes créditées.
Les signaux qui doivent vous faire choisir le guichet
Si le chèque est déchiré, très froissé, partiellement illisible ou si une mention semble incohérente, évitez l’automate. Même chose si vous avez un doute sur l’ordre du bénéficiaire ou sur l’endossement. Dans ces cas, quelques minutes au guichet peuvent éviter plusieurs jours d’attente ou une remise rejetée.
Ne déposez jamais un chèque dont vous doutez de l’origine. La fraude bancaire peut concerner des chèques volés, falsifiés ou émis sans provision. Le fait qu’un montant apparaisse temporairement sur le compte ne garantit pas toujours que l’opération est définitivement sécurisée.
Suivre le dépôt et réagir si le délai semble trop long
Après le dépôt, consultez régulièrement votre compte depuis l’espace client sécurisé ou l’application mobile LCL Mes Comptes. Le suivi permet de distinguer un simple délai de traitement d’une anomalie réelle. Inutile de s’inquiéter au bout de quelques heures, il faut raisonner en jours ouvrés.
Si le chèque n’apparaît toujours pas après plusieurs jours ouvrés, rassemblez les éléments utiles avant de contacter LCL : ticket imprimé, date et heure du dépôt, agence utilisée, montant du chèque, nom de l’émetteur et, si possible, copie ou photographie du chèque avant remise. Plus la demande est précise, plus la recherche peut aller vite.
En résumé, l’automate LCL est souvent le bon choix pour un dépôt simple, rapide et traçable. Le délai le plus courant se situe autour de 1 à 2 jours ouvrés, mais il dépend toujours de la conformité du chèque et du calendrier bancaire. La meilleure façon d’accélérer l’encaissement reste de préparer le chèque avec soin, de vérifier calmement les informations à l’écran et de conserver le ticket jusqu’au crédit effectif.

- Payer avec une application mobile : fonctionnement, choix et sécurité - 21 septembre 2026
- Paiement mobile BNP : 300€ de plafond, sécurité par tokenisation et activation Android - 20 septembre 2026
- Livret A Caisse d’Épargne : fonctionnement, plafond et atouts de votre épargne de sécurité - 20 septembre 2026