CEAM ou vraie assurance étudiant à l’étranger : plafonds, franchises et pièges à comparer
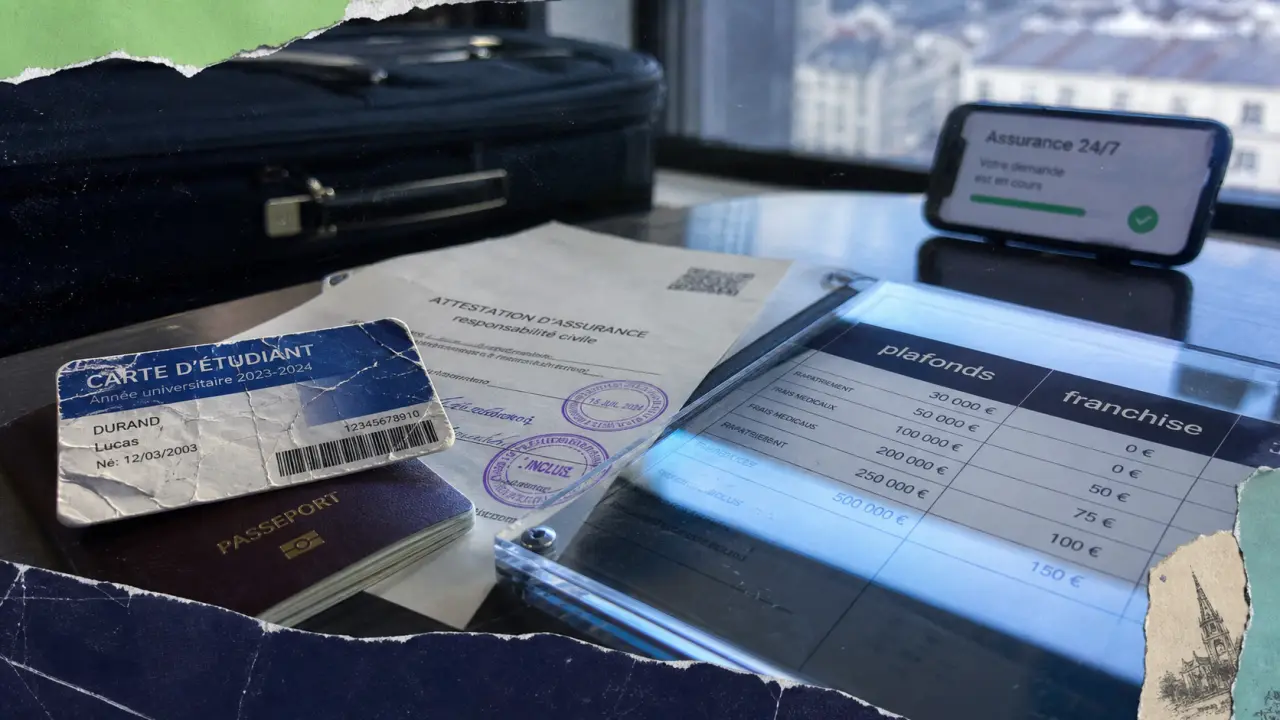
Choisir une assurance étudiant à l’étranger ne se résume pas à chercher le tarif le plus bas. Le bon contrat dépend surtout du pays d’accueil, de la durée du séjour, du niveau des frais médicaux sur place et des justificatifs demandés par l’université ou le visa étudiant. Un semestre Erasmus, un stage de six mois au Canada ou un cursus complet en Asie n’appellent pas la même protection.
Un comparatif utile doit donc aller au-delà du prix mensuel. Il faut regarder les frais médicaux, l’hospitalisation, le rapatriement sanitaire, la responsabilité civile, les exclusions, les franchises et la rapidité d’obtention de l’attestation d’assurance. Il faut aussi distinguer cette couverture d’une assurance voyage ou d’une mutuelle étudiante française, qui ne répondent pas aux mêmes besoins hors de France.
Ce que couvre vraiment une assurance étudiant à l’étranger
Une assurance étudiant à l’étranger est une couverture conçue pour les jeunes en mobilité internationale, qu’il s’agisse d’études, d’Erasmus+, d’un stage, d’un échange universitaire, d’une année de césure ou d’un cursus long. Elle complète ou remplace les protections habituelles quand la Sécurité sociale, la mutuelle étudiante ou la carte européenne d’assurance maladie ne suffisent plus.
Le socle indispensable : santé, hospitalisation, rapatriement
Les garanties à regarder en premier sont les frais médicaux et l’hospitalisation. Une consultation, des médicaments, des examens, une hospitalisation prolongée ou une intervention en secteur privé peuvent laisser un reste à charge important si le plafond est trop bas. Les comparatifs mettent souvent en avant des plafonds de frais médicaux de 180 000 €, 200 000 €, 300 000 € ou 500 000 €, voire une prise en charge à 100 % selon les contrats et les zones.
Le rapatriement sanitaire est l’autre garantie majeure. Il ne sert pas seulement dans les cas extrêmes. Il peut couvrir l’organisation du retour médicalisé, la coordination avec les proches, l’assistance en français et parfois la venue d’un parent en cas d’hospitalisation grave. Pour un étudiant seul à l’étranger, c’est une garantie de sécurité et un vrai appui logistique.
Les garanties annexes à ne pas négliger
La responsabilité civile à l’étranger protège si l’étudiant cause un dommage matériel ou corporel à un tiers. Elle peut être demandée par une université, une résidence ou un organisme de stage. Les garanties bagages, retard de transport, invalidité et décès, assistance voyage, dentaire, optique, maternité ou kiné varient fortement d’une formule à l’autre.
Les montants annexes paraissent parfois secondaires, mais ils font la différence au moment du sinistre. Certains contrats affichent par exemple des forfaits de 500 €, 400 €, 300 €, 250 €, 200 € ou 150 € selon les postes couverts. Ces chiffres doivent être lus avec attention, car un forfait optique ou dentaire n’a pas le même poids qu’un plafond d’hospitalisation.
Comparer les offres : les critères qui changent vraiment le niveau de protection
Deux assurances au même prix peuvent offrir une protection très différente. Le piège consiste à comparer seulement la mensualité sans vérifier le plafond, la franchise, les exclusions et les conditions de remboursement. Une offre dès 15€/mois peut être pertinente pour un séjour simple dans une zone peu coûteuse, mais insuffisante dans un pays où les soins privés sont très chers.
Plafond, franchise et reste à charge
Le plafond indique le montant maximal remboursé par l’assureur. Plus il est élevé, plus il protège contre les frais imprévus, notamment en cas d’hospitalisation. La franchise correspond à la somme qui reste à payer par l’assuré à chaque sinistre ou dossier. Une formule sans franchise est plus lisible et plus rassurante, surtout pour un étudiant qui ne dispose pas d’une grande marge financière.
Le reste à charge est le critère final. C’est ce que l’étudiant paie réellement après remboursement. Un contrat peut sembler généreux, mais limiter certains soins, exclure le secteur privé ou plafonner fortement le dentaire et l’optique. La bonne comparaison consiste donc à lire les lignes de garanties, pas seulement le nom commercial de la formule.
Exclusions et délais : les petites lignes à vérifier
Les exclusions concernent souvent les maladies préexistantes, les sports à risque, certains pays déconseillés, les soins de confort, les traitements non urgents ou les sinistres liés à l’alcool et aux comportements dangereux. Il faut aussi regarder les délais de carence : une garantie peut ne pas s’appliquer immédiatement après la souscription.
Un bon contrat doit également expliquer la procédure de remboursement à l’étranger. Faut-il avancer les frais ? Faut-il contacter l’assistance avant une hospitalisation ? Faut-il envoyer des factures traduites ? Faut-il utiliser une plateforme en ligne ? Ces points pratiques comptent autant que le prix, car ils déterminent la facilité d’usage au moment où l’étudiant est déjà sous pression.
| Critère comparé | Pourquoi c’est important | Repère à privilégier |
|---|---|---|
| Frais médicaux | Protège contre consultations, examens et médicaments | Plafond cohérent avec le pays d’accueil |
| Hospitalisation | Poste le plus coûteux en cas d’accident ou maladie grave | Plafond élevé, secteur privé inclus si nécessaire |
| Rapatriement sanitaire | Organise le retour médicalisé et l’assistance | Garantie incluse sans condition ambiguë |
| Franchise | Détermine le montant restant à payer | Sans franchise ou franchise faible |
| Attestation | Peut être exigée par l’université, le consulat ou le visa | Attestation immédiate ou très rapide |
Europe, hors Europe, stage ou cursus long : adapter le comparatif au projet
La meilleure assurance étudiant à l’étranger n’est pas universelle. Elle dépend du niveau de risque médical, de la durée du séjour et du cadre administratif. Un étudiant en échange universitaire en Espagne n’a pas les mêmes besoins qu’un stagiaire aux États-Unis ou qu’un étudiant inscrit pour un an dans une université australienne.
En Europe : la CEAM aide, mais ne remplace pas tout
La carte européenne d’assurance maladie, ou CEAM, permet d’accéder aux soins médicalement nécessaires dans l’Union européenne, l’Espace économique européen et en Suisse, selon les règles du pays de séjour. Elle est utile et doit être demandée avant le départ auprès de la CPAM, mais elle ne constitue pas une assurance complète.
Elle peut laisser un reste à charge, ne pas couvrir certains soins privés, ne pas inclure le rapatriement sanitaire, la responsabilité civile, l’assistance voyage ou les bagages. Pour un semestre Erasmus, une couverture complémentaire reste donc pertinente, surtout si l’université demande une attestation plus large que la simple CEAM.
Hors Europe : viser plus haut sur les plafonds
Hors Europe, le comparatif doit être plus exigeant. Dans les pays où les soins privés sont fréquents ou coûteux, un plafond bas peut devenir insuffisant en quelques jours d’hospitalisation. Les formules avec 300 000 € ou 500 000 € de frais médicaux sont généralement plus rassurantes que les couvertures minimales, en particulier pour les séjours de plusieurs mois.
Le risque financier peut grimper très vite. Une consultation isolée reste supportable, mais une suite d’examens, plusieurs nuits d’hôpital, des médicaments et des frais administratifs peuvent alourdir fortement le budget familial. Comparer une assurance, c’est donc vérifier la hauteur de la protection avant le départ, pas seulement regarder si le ticket d’entrée semble abordable.
Durée du séjour : moins de 12 mois ou cursus complet
Pour un séjour de moins de 12 mois, une assurance voyage étudiant renforcée peut suffire si elle couvre bien les études, le stage et la responsabilité civile. Pour un cursus long d’1 an ou plus, il faut plutôt raisonner comme une assurance santé internationale : renouvellement, soins courants, suivi médical, éventuelles obligations locales et continuité de couverture pendant les vacances ou les retours temporaires en France.
Prix, attestation et souscription : éviter les mauvaises surprises avant le départ
Le prix d’une assurance étudiant à l’étranger dépend de la destination, de l’âge, de la durée, du plafond médical et des options. Un comparateur peut mettre en regard 7 assureurs partenaires ou 10 offres, mais la décision ne doit pas se limiter à la colonne la moins chère. L’objectif est de payer le bon niveau de protection, pas de réduire une ligne de budget au détriment d’un risque majeur.
Lire le tarif avec les garanties incluses
Avant de souscrire, il faut vérifier si le prix inclut l’hospitalisation, le rapatriement sanitaire, la responsabilité civile, l’assistance 24/7, les bagages et les soins courants. Certaines garanties sont incluses, d’autres optionnelles. Une formule apparemment économique peut devenir moins intéressante si elle impose des options indispensables ou un remboursement très limité.
La comparaison doit aussi intégrer la qualité de l’accompagnement : conseil francophone, aide aux démarches, contact en cas d’hospitalisation, traduction lors d’une consultation, procédure de déclaration claire. Pour un étudiant loin de ses repères, ces services réduisent nettement la charge mentale.
Anticiper l’attestation demandée par l’université ou le visa
L’attestation d’assurance peut être exigée lors de l’inscription universitaire, par un consulat, pour un visa étudiant, par une résidence ou par une entreprise d’accueil en stage. Certaines offres prévoient une attestation immédiate après souscription, ce qui évite de bloquer un dossier administratif à la dernière minute.
Il est préférable de comparer et de souscrire au moins 15 jours avant le départ, surtout si le pays d’accueil impose des mentions précises : montant minimal de couverture, rapatriement, responsabilité civile, validité sur toute la durée du séjour ou traduction en anglais. Garder une version numérique et une version imprimée de l’attestation permet de répondre rapidement à une demande sur place.
La méthode simple pour choisir sans se tromper
Pour faire un comparatif efficace, commencez par classer votre projet : Europe ou hors Europe, moins de 12 mois ou cursus long, études ou stage, soins publics accessibles ou recours probable au secteur privé. Ensuite, éliminez les contrats qui ne couvrent pas clairement l’hospitalisation, le rapatriement sanitaire et la responsabilité civile.
Comparez enfin les plafonds, la franchise, les exclusions, les garanties annexes et les modalités de remboursement. Si deux offres sont proches, privilégiez celle qui fournit une attestation rapide, une assistance claire et un plafond médical adapté au pays. Pour un budget étudiant, la meilleure assurance n’est pas forcément la plus chère : c’est celle qui limite réellement le reste à charge dans le scénario le plus coûteux.
Avant de valider, relisez les conditions liées au visa, à l’université d’accueil et à la durée exacte du séjour. Une assurance bien choisie ne se remarque pas au quotidien, mais elle devient essentielle le jour où une maladie, un accident, une hospitalisation ou un simple problème administratif survient loin de chez soi.

- Payer avec une application mobile : fonctionnement, choix et sécurité - 21 septembre 2026
- Paiement mobile BNP : 300€ de plafond, sécurité par tokenisation et activation Android - 20 septembre 2026
- Livret A Caisse d’Épargne : fonctionnement, plafond et atouts de votre épargne de sécurité - 20 septembre 2026