Carte bancaire piratée : peut-on identifier l’auteur, agir vite et obtenir un remboursement ?
Carte bancaire piratée : peut-on identifier l’auteur, agir vite et obtenir un remboursement ?
Un débit inconnu inquiète, mais la priorité n’est pas de retrouver soi-même le fraudeur. Pour savoir qui a piraté votre carte bancaire, il faut comprendre que l’identification relève surtout de la banque et des enquêteurs. De votre côté, vérifiez l’opération, bloquez la carte sans attendre, conservez les éléments utiles et demandez le remboursement des paiements concernés.
Distinguer une fraude d’un paiement mal identifié
Un libellé bancaire obscur ne prouve pas, à lui seul, un piratage. Les paiements en ligne peuvent apparaître sous le nom juridique d’un prestataire, d’une plateforme de paiement ou d’une société différente de l’enseigne connue. Un achat différé, un abonnement oublié, une réservation d’hôtel ou une commande passée par un proche ayant accès à la carte sont aussi des pistes à vérifier.
Les indices qui imposent de réagir rapidement
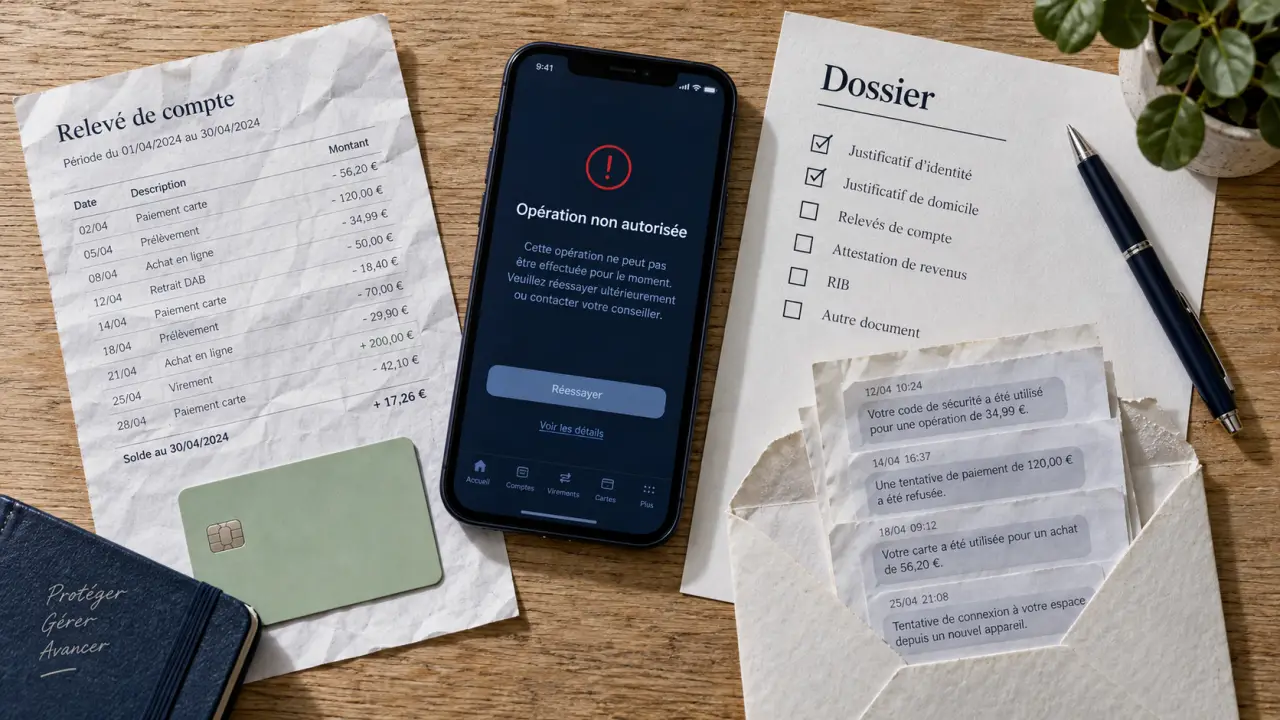
La fraude devient plus probable lorsque vous constatez une ou plusieurs opérations non autorisées : petits débits successifs destinés à tester la validité de la carte, achats en ligne dans des commerces inconnus, retraits que vous n’avez pas effectués ou demande de validation reçue sur votre téléphone alors que vous n’achetez rien. Une modification inexpliquée de vos coordonnées dans l’application bancaire ou des tentatives de connexion inhabituelles doivent également vous alerter.
Comparez la date, le montant, la devise et le libellé avec vos reçus, vos e-mails et vos abonnements. N’appelez jamais le numéro indiqué dans un SMS ou un e-mail alarmant. Un fraudeur peut utiliser le spoofing, une technique qui affiche le numéro de votre banque pour vous inciter à communiquer un code de confirmation.
| Situation observée | Réflexe approprié |
|---|---|
| Libellé inconnu, montant isolé | Vérifier l’enseigne, les abonnements et les achats récents avant de contester. |
| Validation de paiement non demandée | Refuser la validation, puis contacter la banque par son canal officiel. |
| Plusieurs débits ou retrait inconnu | Faire opposition immédiatement et relever chaque opération concernée. |
| Carte perdue ou volée | Faire opposition, même si aucune opération frauduleuse n’est encore visible. |
Ce que l’on peut réellement savoir sur l’auteur du piratage
Dans la majorité des cas, un particulier ne peut pas identifier la personne qui utilise frauduleusement sa carte. Un achat peut avoir été réalisé avec les données de la carte alors que la carte physique se trouve toujours dans votre portefeuille. Hameçonnage, fuite de données chez un commerçant, faux site marchand, logiciel malveillant ou terminal de paiement compromis sont autant d’hypothèses possibles. Le débit indique où la carte a été utilisée, pas nécessairement qui l’a volée.
Les traces existent, mais elles ne sont pas directement accessibles
La banque, le prestataire de paiement et le commerçant peuvent disposer de plusieurs éléments : heure de transaction, adresse de livraison, adresse IP, appareil utilisé, historique d’authentification ou images de vidéoprotection lors d’un retrait. Ces informations servent aux contrôles bancaires et, si nécessaire, à une enquête. Elles ne permettent toutefois pas toujours de remonter jusqu’à l’auteur. Les fraudeurs utilisent souvent des comptes, des adresses ou des intermédiaires frauduleux.
Le débit visible sur le relevé peut être la conséquence d’un événement survenu plusieurs jours plus tôt : fausse livraison, appel d’un faux conseiller ou paiement sur un site douteux. Reconstituez cette période. Notez les SMS reçus, les liens ouverts, les sites visités, les appels inhabituels et les commerces où la carte a été utilisée. Cette chronologie ne désigne pas un coupable, mais elle peut révéler le vecteur de compromission et aider à sécuriser vos accès.
Les quatre actions à enchaîner dès le doute
Ne retardez pas l’opposition en attendant d’avoir une certitude absolue. Si le débit est frauduleux, de nouvelles tentatives peuvent survenir. L’opposition bloque la carte, mais elle ne remplace pas la contestation des paiements déjà enregistrés.
- Bloquez ou mettez la carte en opposition. Utilisez en priorité l’application bancaire, l’espace client ou le numéro officiel de votre établissement. À défaut, le serveur interbancaire d’opposition est joignable au 0 892 705 705. Notez la date, l’heure et le numéro d’enregistrement de l’opposition.
- Contactez votre banque par un canal sûr. Indiquez les opérations précises que vous contestez. Demandez la procédure de remboursement et vérifiez si d’autres moyens de paiement ou accès au compte doivent être sécurisés.
- Constituez un dossier daté. Conservez les captures d’écran, relevés, e-mails, SMS, échanges avec le commerçant et récépissés. Ne supprimez pas les messages suspects : ils peuvent aider à caractériser un hameçonnage.
- Changez les accès exposés. Modifiez d’abord le mot de passe de votre messagerie, puis ceux de vos comptes marchands et bancaires. Activez l’authentification forte lorsqu’elle est proposée.
Signaler, porter plainte et demander le remboursement
Pour les achats frauduleux en ligne réalisés avec une carte que vous possédez toujours, le dispositif Perceval permet d’effectuer un signalement en ligne après opposition. L’accès passe notamment par FranceConnect. Le signalement génère un document à transmettre à votre banque selon ses instructions.
Perceval ne convient pas à toutes les situations. En cas de perte, de vol ou de fraude différente, un dépôt de plainte au commissariat ou à la gendarmerie peut être plus adapté. Conservez le récépissé ou le document remis après la démarche : il peut compléter votre dossier auprès de la banque.
Le remboursement : un droit à faire valoir avec méthode
Signalez les opérations non autorisées à votre banque dès que vous les constatez. En règle générale, vous disposez d’un délai maximal de 13 mois à compter du débit pour contester une opération non autorisée, sous réserve des conditions applicables à votre compte et notamment lorsque le prestataire de paiement se situe dans l’Espace économique européen. Agir rapidement limite le préjudice et rend votre dossier plus lisible.
La banque ne peut pas vous opposer le seul fait que la carte ou ses données ont été utilisées. Elle peut toutefois examiner les circonstances et contester un remboursement si elle estime pouvoir démontrer une fraude de votre part ou une négligence grave, par exemple la communication volontaire du code confidentiel ou la validation consciente d’un paiement après une alerte claire.
En cas de réponse défavorable, demandez une explication écrite et relisez les éléments retenus par la banque. Si le désaccord persiste, vous pouvez saisir le médiateur bancaire. Joignez les opérations contestées, la date d’opposition, les échanges avec la banque et les documents liés au signalement ou au dépôt de plainte.
Réduire durablement le risque après l’incident
Une nouvelle carte ne suffit pas si les identifiants de messagerie ou les habitudes de paiement restent vulnérables. Activez les alertes SMS ou e-mail pour chaque paiement, vérifiez régulièrement le relevé bancaire et limitez les plafonds lorsque votre banque le permet. Pour les achats ponctuels en ligne, une carte virtuelle ou à usage unique réduit l’exposition du numéro de carte principal.
- Ne communiquez jamais votre code, les codes reçus par SMS ni vos identifiants à un interlocuteur qui vous appelle.
- Saisissez vous-même l’adresse du site bancaire dans votre navigateur plutôt que de suivre un lien.
- Avant un achat, contrôlez l’adresse du site, le cadenas HTTPS et la cohérence de l’offre. Un prix irréaliste doit vous alerter.
- Évitez d’enregistrer votre carte sur des sites rarement utilisés et déconnectez-vous après un achat effectué sur un appareil partagé.
- En voyage ou après un doute sur un distributeur, surveillez vos retraits. Le skimming peut copier les données d’une carte sur un équipement trafiqué.
Ne cédez ni à la honte ni à la précipitation. Les scénarios de fraude cherchent à provoquer l’urgence et à contourner votre vigilance. Une opposition rapide, une chronologie précise et un dialogue écrit avec la banque sont plus utiles que de tenter seul de démasquer le pirate.

- Payer avec une application mobile : fonctionnement, choix et sécurité - 21 septembre 2026
- Paiement mobile BNP : 300€ de plafond, sécurité par tokenisation et activation Android - 20 septembre 2026
- Livret A Caisse d’Épargne : fonctionnement, plafond et atouts de votre épargne de sécurité - 20 septembre 2026