Arnaque carte bancaire à Lyon : le QR code à ne jamais scanner et les réflexes qui protègent
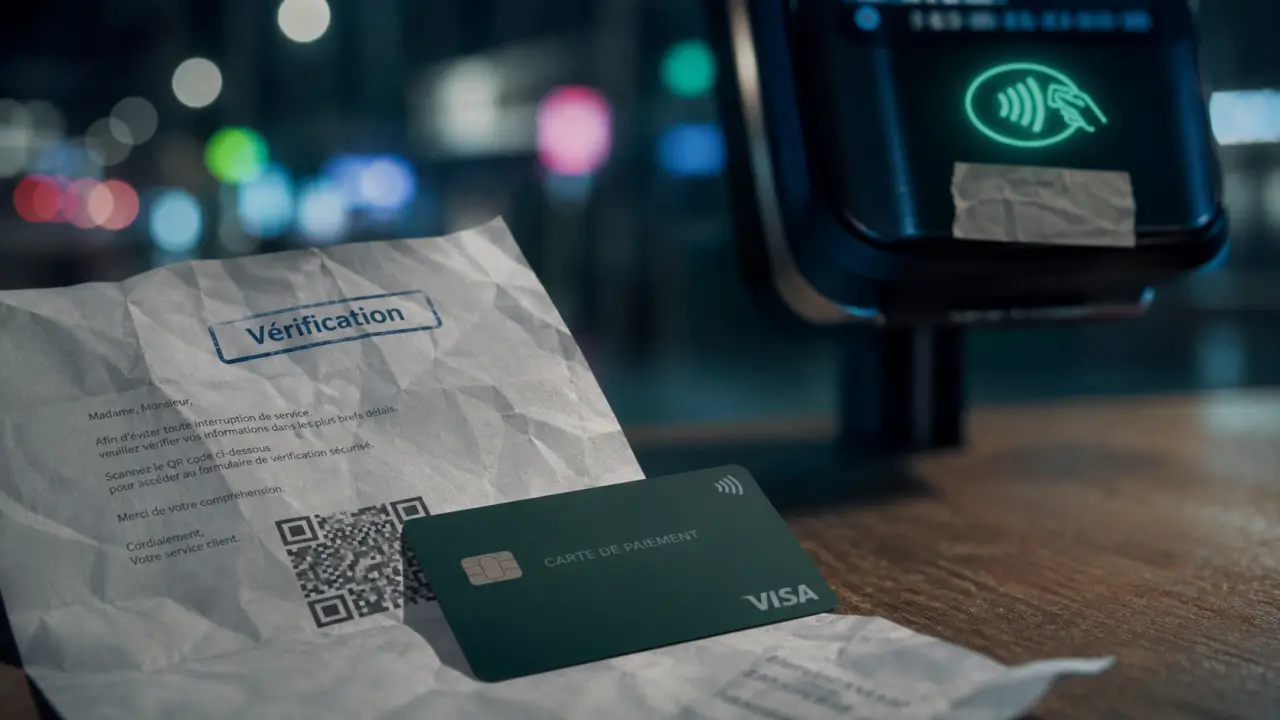
À Lyon et dans le Rhône, plusieurs alertes ont signalé des fraudes liées à la carte bancaire : faux courrier de banque, carte factice, QR code piégé, mais aussi dispositifs suspects sur des bornes ou des lecteurs de paiement sans contact. Le piège fonctionne parce qu’il imite des gestes devenus automatiques, scanner, activer, confirmer, payer. La bonne réaction tient en une règle simple : dès qu’une demande bancaire paraît inhabituelle, on s’arrête et on vérifie par un canal officiel.
Le principe de l’arnaque : donner une apparence bancaire à un piège numérique
L’arnaque à la carte bancaire repérée près de Lyon repose sur une mise en scène crédible. La victime reçoit un courrier qui semble provenir de sa banque. À l’intérieur, les escrocs peuvent glisser une carte bancaire factice et inviter le destinataire à l’activer en scannant un QR code. Le vocabulaire utilisé est souvent rassurant, avec des mots comme activation, sécurité, renouvellement, vérification ou nouveau service.
Le problème est précisément là : le courrier a une forme administrative, la carte ressemble à un objet bancaire et le QR code donne l’impression d’un parcours moderne. En réalité, ce code peut conduire vers un faux site bancaire conçu pour récupérer des données sensibles : identifiants de connexion, mots de passe, numéro de carte bancaire, voire codes reçus par SMS. L’objectif est simple, obtenir assez d’informations pour détourner un accès ou préparer une opération frauduleuse.
Une banque n’active pas une carte bancaire par un QR code envoyé dans un courrier non sollicité. L’activation normale passe généralement par un premier paiement ou un retrait avec le code secret. Si le courrier demande de saisir des informations confidentielles pour “débloquer” ou “valider” une carte, le doute doit devenir immédiat.
Pourquoi le piège fonctionne aussi bien
Les escrocs exploitent deux leviers, l’urgence et la confiance. Ils savent qu’un courrier bancaire est rarement jeté sans être lu et qu’un QR code paraît moins suspect qu’un lien écrit en toutes lettres. Ils s’appuient aussi sur la peur de voir sa carte bloquée ou son compte limité. C’est une forme d’ingénierie sociale : la technique compte, mais la manipulation psychologique compte autant.
Les scénarios observés à Lyon et dans le Rhône
Le risque ne se limite pas à un seul format. Les alertes autour de Lyon évoquent notamment la fausse carte bancaire envoyée par courrier, mais aussi des manipulations sur des lecteurs de paiement sans contact. Dans certains cas, un morceau de scotch placé sur un lecteur peut perturber le paiement sans contact et pousser l’usager à insérer sa carte ou à composer son code. Cette variante est particulièrement préoccupante dans les lieux de passage, comme des distributeurs de tickets ou des bornes automatiques.
Le faux courrier avec QR code
Dans ce scénario, la victime est guidée depuis sa boîte aux lettres vers un faux site bancaire. Le parcours peut sembler cohérent, on scanne, on arrive sur une page aux couleurs d’une banque, on renseigne ses informations, puis on valide avec un code reçu par SMS. Mais ce code, au lieu de sécuriser la personne, peut aider les fraudeurs à confirmer une opération ou à prendre le contrôle d’un accès en ligne.
Le piège est d’autant plus efficace qu’il peut donner une impression de routine. La demande ressemble à une vérification classique, alors qu’elle sert à détourner des données bancaires. Le réflexe doit rester le même : ne pas suivre un parcours lancé par un document suspect, même si la présentation paraît propre et familière.
Le lecteur sans contact perturbé
Autre situation, un paiement sans contact ne fonctionne pas, non pas à cause de la carte, mais parce que le lecteur a été volontairement gêné. L’usager pense à un simple incident technique et suit le mouvement : insertion de la carte, saisie du code confidentiel, regard rapide autour de soi. Or, un fraudeur peut profiter de ce moment pour observer le code ou préparer un vol ultérieur de la carte.
À Lyon, où les transports, commerces, parkings et bornes automatiques concentrent beaucoup de paiements rapides, cette vigilance est particulièrement utile. Le réseau TCL, les distributeurs de tickets et les points de paiement en libre-service sont des environnements où l’on agit souvent vite, parfois avec une file derrière soi. C’est ce rythme qui réduit l’attention, pas la technologie elle-même.
Les signaux d’alerte à repérer avant de scanner ou de payer
Une fraude bancaire laisse souvent des indices. Pris isolément, ils peuvent sembler anodins ; ensemble, ils dessinent un scénario suspect. Le plus important est de ne jamais se laisser enfermer dans la logique proposée par le courrier, le site ou la borne. Il faut reprendre la main et vérifier.
| Situation | Ce qui doit alerter | Réflexe prudent |
|---|---|---|
| Courrier bancaire inattendu | Carte factice, QR code à scanner, demande d’activation urgente | Ne rien scanner et contacter sa banque par le numéro habituel |
| Page web bancaire | Adresse étrange, fautes, demande de codes SMS ou de mot de passe complet | Fermer la page et passer par l’application ou le site officiel |
| Borne ou lecteur de paiement | Scotch, cache, élément ajouté, sans contact qui échoue anormalement | Annuler l’opération et prévenir le personnel ou l’exploitant |
| Appel ou message après le courrier | Personne qui insiste, prétendue urgence, ton menaçant | Raccrocher et rappeler la banque depuis un contact connu |
Un bon test consiste à observer la situation avec méthode, presque comme si l’on vérifiait deux versions d’une même scène. D’un côté, ce que le document ou le terminal prétend être. De l’autre, ce que l’on sait déjà de sa banque. Les deux images doivent se superposer. Si votre banque ne vous a jamais annoncé de nouvelle carte, si l’adresse web ne correspond pas à vos habitudes, si l’activation demandée ne ressemble pas à un premier paiement ou à un retrait avec code secret, le doute doit l’emporter.
Ce qu’il ne faut surtout pas faire en cas de doute
Face à une possible arnaque carte bancaire à Lyon, la première protection est l’inaction maîtrisée. Ne pas scanner, ne pas cliquer, ne pas appeler le numéro indiqué sur le courrier suspect, ne pas saisir ses codes : ces refus sont déjà des gestes de sécurité.
- Ne scannez pas un QR code reçu dans un courrier bancaire inattendu.
- Ne saisissez jamais votre mot de passe bancaire complet sur une page ouverte depuis un QR code.
- Ne communiquez pas un code reçu par SMS, même si la page semble officielle.
- Ne jetez pas immédiatement le courrier suspect, conservez-le si vous devez signaler la tentative.
- Ne composez pas votre code sur une borne qui présente un ajout visible, du scotch ou un comportement anormal.
Les bons réflexes immédiats
Si vous avez seulement reçu le courrier, sans scanner le QR code ni saisir d’information, le risque est limité. Contactez tout de même votre conseiller bancaire ou le service client de votre banque pour vérifier si une communication officielle a bien été envoyée. Utilisez un numéro présent sur votre carte, votre application bancaire ou votre espace client habituel, jamais un contact fourni par le document suspect.
Si vous avez scanné le QR code et renseigné des informations, agissez vite. Prévenez votre banque, demandez la surveillance ou le blocage des moyens de paiement concernés, changez vos mots de passe depuis un appareil fiable et vérifiez les opérations récentes. En cas d’opération frauduleuse, notez les montants, dates et libellés. Ces éléments faciliteront les démarches.
Qui contacter et comment signaler la tentative
La réaction ne doit pas rester individuelle. Signaler une tentative aide à limiter la diffusion de la fraude, surtout lorsqu’elle touche un secteur géographique précis comme Lyon ou le Rhône. Les gendarmes du Rhône ont relayé des conseils de vigilance sur ce type d’escroquerie ; en parallèle, les usagers peuvent utiliser des canaux dédiés.
En priorité, contactez votre banque : conseiller, service opposition ou service client. C’est elle qui peut vérifier votre compte, bloquer une carte, sécuriser les accès et vous indiquer les démarches internes. Si la fraude est numérique ou si vous avez été orienté vers un faux site, vous pouvez également vous rendre sur 17Cyber, portail accessible 7 jours sur 7, pour obtenir de l’aide et signaler une cybermalveillance.
Dans un lieu public, si vous repérez un lecteur de paiement modifié, une borne suspecte ou un dispositif collé sur un terminal, évitez de le manipuler inutilement. Prévenez le personnel sur place, l’exploitant du service ou les forces de l’ordre selon la situation. L’objectif est d’empêcher d’autres usagers de tomber dans le même piège.
La règle à retenir est simple : une vraie banque ne vous met pas en difficulté pour sécuriser votre compte. Elle ne vous demande pas d’activer une carte par un QR code reçu sans explication claire, ni de transmettre des codes confidentiels. À Lyon comme ailleurs, la meilleure défense reste une vérification froide, par un canal déjà connu, avant toute action.

- Payer avec une application mobile : fonctionnement, choix et sécurité - 21 septembre 2026
- Paiement mobile BNP : 300€ de plafond, sécurité par tokenisation et activation Android - 20 septembre 2026
- Livret A Caisse d’Épargne : fonctionnement, plafond et atouts de votre épargne de sécurité - 20 septembre 2026