Carte bancaire professionnelle : le mauvais plafond désorganise toute l’équipe
Une carte bancaire professionnelle règle les dépenses de l’activité depuis un compte dédié, sans mélanger les achats de l’entreprise avec ceux du dirigeant ou des salariés. Bien paramétrée, elle sert aussi à piloter les budgets, centraliser les justificatifs et limiter les paiements non autorisés.
Une carte professionnelle n’est pas une simple carte personnelle
Également appelée carte Business, carte affaires, carte corporate ou carte commerciale, la carte bancaire professionnelle est rattachée à un compte bancaire professionnel. Elle peut être attribuée au dirigeant, à un associé ou à un collaborateur autorisé à engager des frais pour l’entreprise : déplacements, fournitures, carburant, abonnements SaaS, repas professionnels ou achats en ligne.
La différence essentielle avec une carte personnelle tient à la séparation des flux. Chaque transaction est identifiée comme professionnelle, puis peut être associée à un centre de coût, une mission ou un projet. Cette organisation évite les avances de frais répétées, limite les remboursements manuels et facilite le rapprochement bancaire.
Pour un micro-entrepreneur, un compte personnel peut rester utilisable dans certaines situations. Un compte séparé devient toutefois obligatoire lorsque le chiffre d’affaires encaissé dépasse 10 000 € par an pendant deux années consécutives. Même lorsqu’elle n’est pas imposée, la séparation entre argent privé et activité professionnelle simplifie le suivi des recettes et des dépenses.
Débit, crédit, prépayée ou virtuelle : choisir le bon mécanisme
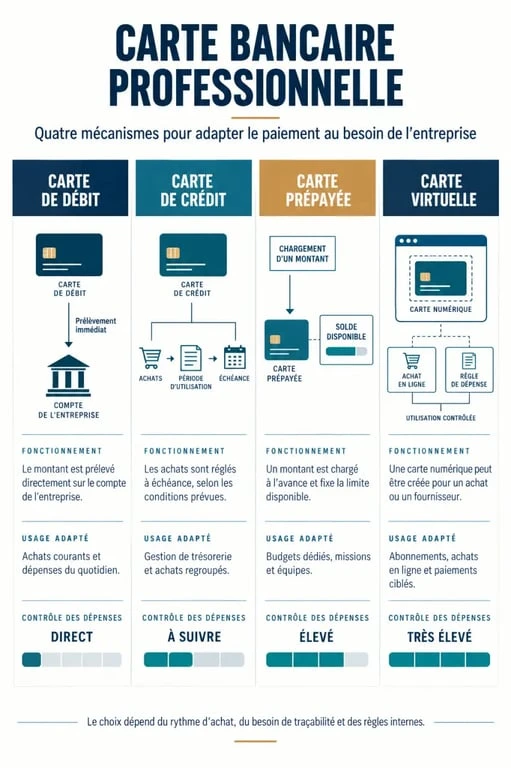
Le terme « carte professionnelle » recouvre plusieurs fonctionnements. Le choix dépend du rythme des paiements, du niveau de trésorerie et du nombre de personnes qui doivent régler des dépenses, plus que du statut juridique de l’entreprise.
Trouvez la carte pro qui vous convient avec nos Mastercard …
| Type de carte | Fonctionnement | Usage le plus adapté |
|---|---|---|
| Carte de débit | Les paiements sont prélevés sur le compte, immédiatement ou à échéance selon la formule. | Dépenses courantes et suivi direct de la trésorerie. |
| Carte de crédit | Elle s’appuie sur une réserve d’argent et répond à un cadre distinct du débit différé. | Besoin de financement encadré, selon l’offre et l’éligibilité. |
| Carte prépayée | L’entreprise charge un montant défini à l’avance. | Budget ponctuel, stagiaire, événement ou maîtrise stricte des risques. |
| Carte virtuelle | Elle possède un numéro, une date d’expiration et un CVV, sans support physique. | Achats en ligne, abonnements et paiements délégués. |
Débit immédiat ou différé : un arbitrage de trésorerie
Avec le débit immédiat, la dépense apparaît rapidement sur le compte. C’est la solution la plus lisible pour une petite structure qui veut suivre sa trésorerie au fil de l’eau. Le débit différé regroupe les transactions à une date convenue. Il peut simplifier le suivi d’un cycle de dépenses, mais il ne transforme pas une dépense en ressource disponible : l’entreprise doit anticiper le prélèvement global.
L’accès au débit différé dépend généralement de l’étude du dossier. Chez Qonto, il est notamment possible après au moins 6 mois d’activité, avec des revenus stables au cours des 6 derniers mois et un siège social situé en France, en Allemagne, en Espagne ou aux Pays-Bas.
La carte virtuelle protège les coordonnées de la carte principale
Pour un abonnement logiciel, une campagne publicitaire ou une réservation ponctuelle, une carte virtuelle dédiée réduit l’exposition de la carte physique. Une carte virtuelle récurrente permet par exemple d’isoler un abonnement SaaS. Si le fournisseur change ou si l’abonnement doit cesser, l’administrateur peut révoquer uniquement ce moyen de paiement. Cette gestion évite de remplacer toutes les coordonnées bancaires de l’entreprise après un incident.
Le plafond utile est celui qui suit le travail réel
Un plafond trop faible bloque un collaborateur au mauvais moment. Un plafond trop large lui laisse une marge de manœuvre injustifiée. La bonne approche consiste à attribuer une enveloppe cohérente avec une fonction, une période et un type de dépense, plutôt qu’un montant identique pour tous. Les plafonds de paiement et de retrait doivent aussi être distingués, car ils sont souvent paramétrables séparément.
Un plafond hebdomadaire pour les frais de route, l’autorisation des hôtels avec refus des retraits ou un budget limité à un salon professionnel permettent de déléguer les paiements tout en gardant des contrôles précis. La carte devient une délégation de paiement temporaire et adaptée à une mission, pas un accès général à la trésorerie.
- Par utilisateur : adapter le plafond aux responsabilités et aux déplacements prévus.
- Par catégorie : autoriser, limiter ou refuser certaines familles de marchands.
- Par zone : désactiver les paiements hors zone utile et les réactiver avant un voyage.
- Par créneau : encadrer les dépenses liées à un événement ou à une mission précise.
- Par validation : prévoir une approbation pour les montants exceptionnels.
Les plafonds proposés varient selon les établissements et les gammes. À titre d’exemple, Qonto annonce un plafond de paiement pouvant aller jusqu’à 200 000 €. Ce montant n’est pas un objectif. Il n’est pertinent que si l’activité, les contrôles internes et la capacité financière de l’entreprise le justifient.
Réduire les notes de frais sans perdre les justificatifs
Attribuer une carte à un salarié supprime une partie des avances de frais, mais l’entreprise doit toujours pouvoir justifier chaque dépense. La transaction bancaire indique le montant et le marchand. Elle ne suffit pas toujours à expliquer l’objet professionnel de l’achat ni à traiter correctement la TVA. Le reçu, la facture et, si nécessaire, le motif de la dépense restent indispensables.
Mettre en place un parcours simple et traçable
Le processus le plus fluide relie le paiement, le justificatif et l’écriture comptable. Dès qu’une dépense est effectuée, le collaborateur photographie ou téléverse son reçu dans l’application ou l’espace client. Il complète le libellé, le projet ou le centre de coût. Le responsable valide ensuite les exceptions, puis les données sont exportées ou synchronisées avec le logiciel comptable.
Avant de souscrire, vérifiez les modalités de collecte, de conservation et de certification des justificatifs proposées par l’établissement ou l’outil de gestion. Une connexion comptable utile évite la ressaisie, tout en conservant un contrôle humain sur les dépenses atypiques, les doublons et les factures incomplètes.
Comparer le coût réel, les garanties et l’accompagnement
Le prix affiché d’une carte ne représente qu’une partie du coût. Une carte professionnelle basique de néobanque peut coûter environ 80 € par an, tandis qu’une formule enrichie d’options et de paiements à l’étranger peut dépasser 200 € par an. Il faut aussi intégrer l’abonnement au compte, les cartes additionnelles, les retraits, les opérations en devises et les éventuels frais d’émission.
Les banques traditionnelles conviennent souvent aux entreprises qui recherchent un conseiller et une relation bancaire globale. Les banques en ligne et les néobanques privilégient généralement l’autonomie, le paramétrage rapide et l’intégration aux outils de gestion. Les offres Qonto sont annoncées à partir de 9 € HT/mois pour Basic, 19 € HT/mois pour Smart, 39 € HT/mois pour Premium, 49 € HT/mois pour Essential, 109 € HT/mois pour Business et 199 € HT/mois pour Enterprise. Ces formules se comparent en regardant le nombre d’utilisateurs inclus, les services associés au compte et les cartes réellement nécessaires.
Le coût total dépend aussi du profil de l’équipe. Une entreprise doit estimer le nombre de cartes, la fréquence des retraits, les paiements à l’étranger et le besoin de débit différé. Une formule peu chère peut devenir moins avantageuse si elle facture séparément les cartes additionnelles, les opérations en devises ou les retraits.
Assurances : lire les conditions avant de compter dessus
Les cartes premium peuvent inclure une assurance voyage, une assistance médicale, le rapatriement, une responsabilité civile à l’étranger, une garantie achats ou une couverture pour un véhicule de location. Ces garanties dépendent toutefois de la carte, du paiement effectué avec celle-ci, des plafonds d’indemnisation et des exclusions prévues au contrat.
Pour une équipe mobile, vérifiez la couverture des déplacements habituels avant de choisir une formule pour son seul intitulé premium. Les conditions précisent notamment les situations couvertes, les limites de remboursement et les démarches à suivre en cas de sinistre. Une garantie utile est une garantie adaptée aux missions réellement effectuées.
Enfin, privilégiez une offre qui propose des alertes en temps réel, le verrouillage et le déverrouillage instantanés, ainsi qu’une mise en opposition immédiate en cas de perte, de vol ou de fraude. Le 3D Secure ajoute une étape d’authentification pour les achats en ligne. Il complète, sans remplacer, une politique claire d’attribution des cartes et de contrôle des dépenses.

- Paiement mobile BNP : 300€ de plafond, sécurité par tokenisation et activation Android - 20 septembre 2026
- Livret A Caisse d’Épargne : fonctionnement, plafond et atouts de votre épargne de sécurité - 20 septembre 2026
- Paiement mobile CMB : Apple Pay, Google Pay, Garmin Pay, comment savoir ce qui marche avec votre carte - 19 septembre 2026