Retraite brute, nette, nette imposable : ce que vous touchez vraiment
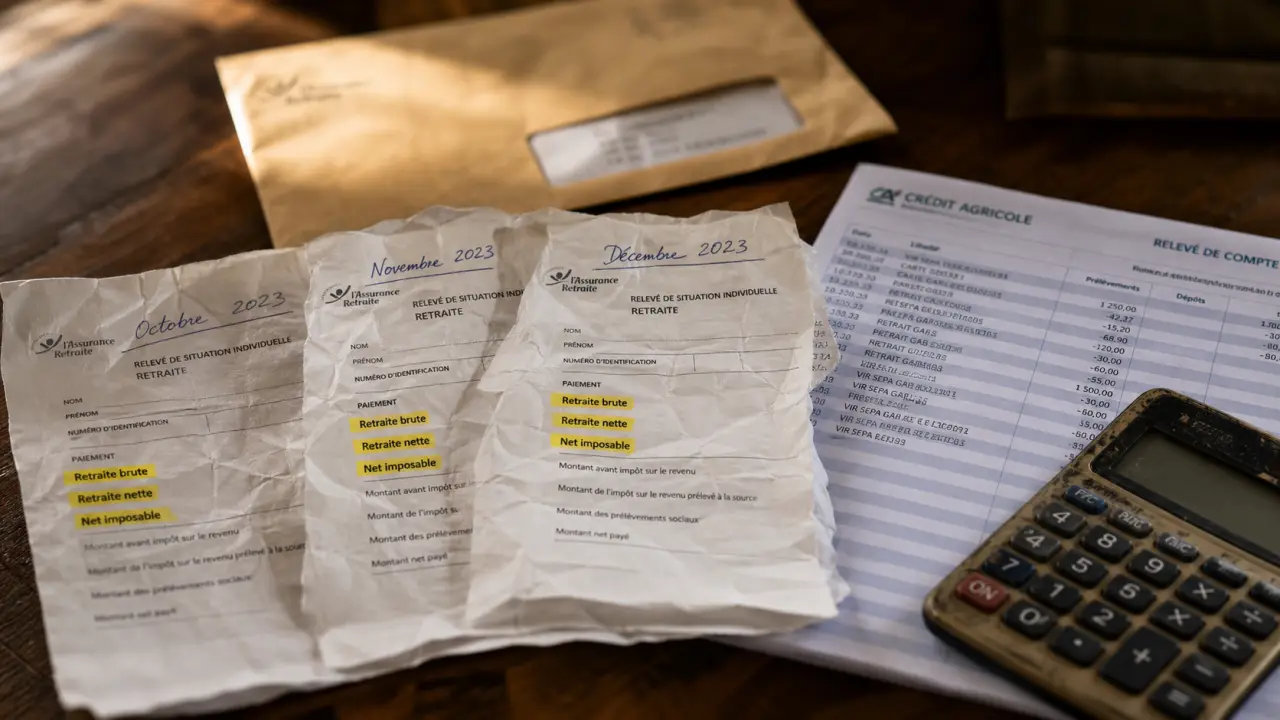
La différence entre retraite brute et retraite nette tient à une chose simple : le montant annoncé par une caisse n’est pas toujours celui qui arrive sur votre compte bancaire. Entre les prélèvements sociaux, le prélèvement à la source et certaines situations d’exonération, quelques retenues peuvent modifier sensiblement votre budget réel.
Brut, net versé, net imposable : trois montants à ne pas confondre
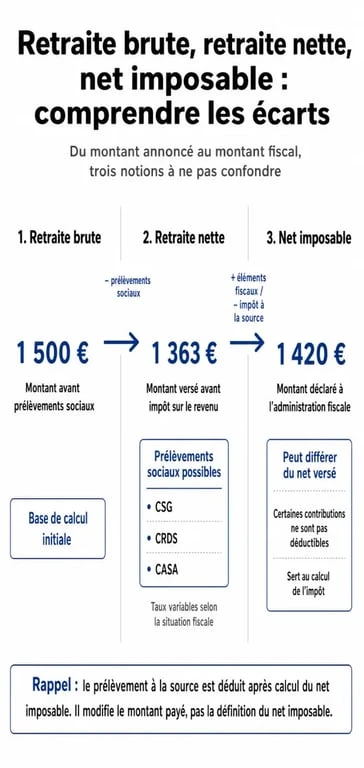
La pension de retraite brute correspond au montant calculé par votre régime avant déductions. C’est souvent ce chiffre qui apparaît dans les estimations, les notifications de droits ou les relevés transmis par les caisses. Il sert de point de départ, mais il ne dit pas encore ce que vous percevrez réellement.
Comprendre votre retraite
La retraite nette, ou montant net versé, est la pension après déduction des prélèvements sociaux applicables. C’est le montant le plus concret pour votre vie quotidienne, celui qui sert à payer le loyer, les charges, les courses ou les assurances. Autrement dit, c’est la somme effectivement disponible chaque mois.
Le net imposable est encore une autre notion. Il sert de base au calcul de l’impôt sur le revenu. Il peut être différent du net versé, car certains prélèvements ne sont pas traités de la même manière fiscalement. C’est pourquoi deux retraités ayant un net bancaire proche peuvent ne pas retrouver exactement le même montant sur leur déclaration fiscale.
| Montant | À quoi il correspond | À quoi il sert |
|---|---|---|
| Retraite brute | Montant avant retenues | Base de départ indiquée par les caisses |
| Retraite nette | Montant après prélèvements sociaux | Somme réellement versée sur le compte |
| Net imposable | Montant retenu pour l’impôt | Base utilisée pour la déclaration et le prélèvement fiscal |
Les prélèvements qui expliquent l’écart entre brut et net
Une pension de retraite peut être soumise à plusieurs retenues. Elles ne fonctionnent pas comme les cotisations d’un salaire : l’écart entre brut et net est généralement plus faible que sur une rémunération d’activité, où l’on évoque souvent une différence de l’ordre de 22 % à 25 %. Mais il reste indispensable de l’anticiper, car quelques points de retenue changent vite le montant perçu.
CSG, CRDS et CASA : le socle des prélèvements sociaux
La CSG est le prélèvement le plus visible. Son taux dépend de votre situation fiscale, notamment de votre Revenu Fiscal de Référence et du nombre de parts fiscales de votre foyer. Les taux couramment rencontrés sont 8,3 %, 6,6 %, 3,8 % ou 0 % en cas d’exonération.
À cela peuvent s’ajouter la CRDS, au taux de 0,50 %, et la CASA, au taux de 0,3 %. La CASA ne concerne pas tous les retraités : elle dépend notamment du niveau d’assujettissement à la CSG. Ces retenues peuvent s’appliquer aux pensions de retraite de base, aux retraites complémentaires et, selon les cas, aux pensions de réversion.
Dans la pratique, ces prélèvements se lisent rarement isolément. Le montant final dépend du cumul des retenues, mais aussi du régime concerné. Une pension de base, une complémentaire et une réversion ne subissent pas toujours exactement les mêmes lignes de retenue au même niveau.
La cotisation d’assurance maladie sur certaines pensions
Certaines pensions, notamment complémentaires, peuvent aussi supporter une cotisation d’assurance maladie. C’est l’une des raisons pour lesquelles le pourcentage total de retenues n’est pas identique d’un régime à l’autre. Dans certains cas, le total des prélèvements peut atteindre 10,1 %, notamment lorsque la CSG au taux plein, la CRDS, la CASA et une cotisation d’assurance maladie se cumulent.
Cette différence explique pourquoi un même montant brut ne donne pas toujours le même net selon la nature de la pension. Le bon réflexe consiste donc à regarder le relevé de chaque caisse séparément avant d’additionner les montants.
Le prélèvement à la source depuis 2019
Depuis 2019, le prélèvement à la source s’applique aussi aux retraites imposables. Il intervient après les prélèvements sociaux et vient réduire le montant effectivement reçu si vous êtes imposable. C’est souvent ce point qui crée la confusion : le net après prélèvements sociaux n’est pas forcément le net final affiché sur le virement bancaire lorsque l’impôt est prélevé directement.
Le montant visible sur le relevé de pension peut donc être intermédiaire. Pour savoir ce qui arrive réellement sur le compte, il faut distinguer le net social, puis le net après impôt si le prélèvement à la source s’applique.
Passer du brut au net : la méthode simple et les pièges courants
Pour estimer votre retraite nette, il faut partir du montant brut, retirer les prélèvements sociaux applicables, puis tenir compte du prélèvement à la source si vous y êtes soumis. La formule générale est simple, mais le résultat dépend fortement de votre profil fiscal.
Par exemple, une pension brute de 1 500 € ne donnera pas le même net pour une personne exonérée de CSG et pour une personne soumise au taux plein. Avec un cumul de prélèvements sociaux élevé, l’écart peut représenter plus d’une centaine d’euros par mois. Sur une année complète, cette différence devient un vrai sujet de pouvoir d’achat.
Le calcul ressemble à une file de domino : une seule pièce déplacée peut entraîner toute la suite. Un changement de Revenu Fiscal de Référence peut modifier le taux de CSG ; ce taux modifie le net social ; le net perçu change ensuite votre lecture du budget mensuel ; et si le prélèvement à la source s’ajoute, le montant bancaire final baisse encore. Le bon réflexe n’est donc pas seulement de demander “combien vais-je toucher ?”, mais de vérifier quelle pièce déclenche la variation : taux de CSG, régime concerné, complémentaire, exonération ou impôt.
Le plus utile est de raisonner dans cet ordre : brut affiché, retenues sociales, puis éventuel impôt. Ce séquençage évite de confondre un montant théorique avec un revenu réellement disponible.
Un exemple de lecture sans fausse précision
Supposons une retraite brute mensuelle de 2 000 €. Si le retraité est soumis à la CSG au taux de 8,3 %, à la CRDS de 0,50 % et à la CASA de 0,3 %, les prélèvements sociaux représentent 9,1 % avant éventuelle cotisation spécifique. Le montant net social serait donc inférieur au brut d’environ 182 €. Si un prélèvement à la source s’applique ensuite, le virement bancaire sera encore réduit.
À l’inverse, une personne exonérée de CSG, avec un taux de 0 %, ne subira pas le même niveau de retenues. C’est pourquoi un simulateur brut/net est utile, mais uniquement si vous renseignez correctement votre situation fiscale et si l’outil prend bien en compte les taux réduits ou les exonérations.
Il faut aussi garder en tête que le net imposable peut rester différent du net versé. Même avec un même brut de départ, les lignes retenues ne produisent pas exactement la même base fiscale selon le cas.
Pourquoi le taux varie selon votre situation fiscale
Le taux de retenue sur une pension n’est pas fixé uniquement par le montant de la retraite. Il dépend d’abord de votre Revenu Fiscal de Référence, indiqué sur votre avis d’imposition, et du nombre de parts fiscales de votre foyer. Une personne seule, un couple, un foyer avec une demi-part supplémentaire ou une situation de veuvage ne se trouvent donc pas toujours dans la même tranche d’assujettissement.
Taux plein, taux réduit ou exonération
Les principaux niveaux de CSG à retenir sont 8,3 % pour le taux plein, 6,6 % pour un taux intermédiaire, 3,8 % pour un taux réduit et 0 % en cas d’exonération. Ces taux peuvent être actualisés, avec une mise à jour mentionnée au 1er janvier 2026. Il faut donc éviter de figer son calcul une fois pour toutes : votre taux peut évoluer si vos revenus fiscaux changent.
Cette mécanique explique pourquoi deux pensions brutes identiques peuvent aboutir à deux montants nets différents. Le régime de retraite compte, mais la situation fiscale du foyer compte tout autant. En pratique, le bon calcul se fait rarement “à la moyenne” : il se fait à partir de votre avis d’imposition et de vos relevés de pension.
Le niveau de retenue dépend donc d’une donnée simple à vérifier, le RFR, mais aussi d’éléments de foyer qui modifient la tranche applicable. C’est ce qui rend la lecture d’un relevé plus fiable qu’une estimation approximative.
Retraite de base, complémentaire et réversion
Les pensions de retraite de base, les pensions complémentaires et les pensions de réversion peuvent être concernées par les prélèvements sociaux. L’Agirc-Arrco, par exemple, communique des montants de retraite complémentaire qui doivent être lus avec cette logique brut/net. La Cnav et la MSA peuvent également afficher des informations utiles selon votre régime.
Il est donc préférable de regarder chaque pension séparément avant d’additionner les montants nets. Additionner uniquement les montants bruts peut donner une vision trop optimiste du revenu disponible, surtout si vous percevez plusieurs pensions issues de régimes différents.
Cette lecture séparée est utile pour éviter les erreurs de comparaison entre régimes. Une retraite complémentaire et une retraite de base ne se lisent pas toujours avec les mêmes retenues, même si elles entrent toutes deux dans le revenu mensuel.
Où trouver votre montant brut et vérifier votre net réel
Le montant brut de votre retraite figure généralement sur les documents transmis par vos caisses : notification de retraite, relevé de paiement, espace personnel du régime concerné ou estimation avant départ. L’Estimation Indicative Globale, accessible à partir de 55 ans, donne aussi une projection utile pour anticiper le niveau de pension.
Pour vérifier vos chiffres, consultez les espaces en ligne de vos régimes : Cnav pour le régime général, MSA pour le régime agricole, Agirc-Arrco pour la retraite complémentaire des salariés du privé. Les relevés de paiement permettent souvent d’identifier le brut, les retenues, le net versé et parfois le net imposable.
Un convertisseur brut/net peut ensuite servir de repère rapide. Il est particulièrement utile pour comparer plusieurs scénarios avant un départ à la retraite ou pour comprendre un écart entre une estimation et un virement. En revanche, il ne remplace pas le relevé officiel : certains outils ne prennent pas toujours en compte les taux réduits, les exonérations, les spécificités de régime ou la distinction exacte entre net versé et net imposable.
Le réflexe le plus fiable consiste à réunir trois éléments : votre montant brut par caisse, votre dernier avis d’imposition avec le Revenu Fiscal de Référence, et votre taux de prélèvement à la source. Avec ces informations, vous évitez la principale erreur de calcul : confondre une pension annoncée avec le revenu réellement disponible chaque mois.

- Paiement mobile BNP : 300€ de plafond, sécurité par tokenisation et activation Android - 20 septembre 2026
- Livret A Caisse d’Épargne : fonctionnement, plafond et atouts de votre épargne de sécurité - 20 septembre 2026
- Paiement mobile CMB : Apple Pay, Google Pay, Garmin Pay, comment savoir ce qui marche avec votre carte - 19 septembre 2026